สำคัญ: ตัวเลขภาษีในระบบเป็นการประมาณการเพื่อวางแผน ไม่ใช่คำแนะนำทางภาษี ตรวจสอบกับกรมสรรพากรหรือผู้เชี่ยวชาญก่อนยื่นทุกครั้ง
ความสามารถหลัก
ขั้นตอนใช้งานทั่วไป
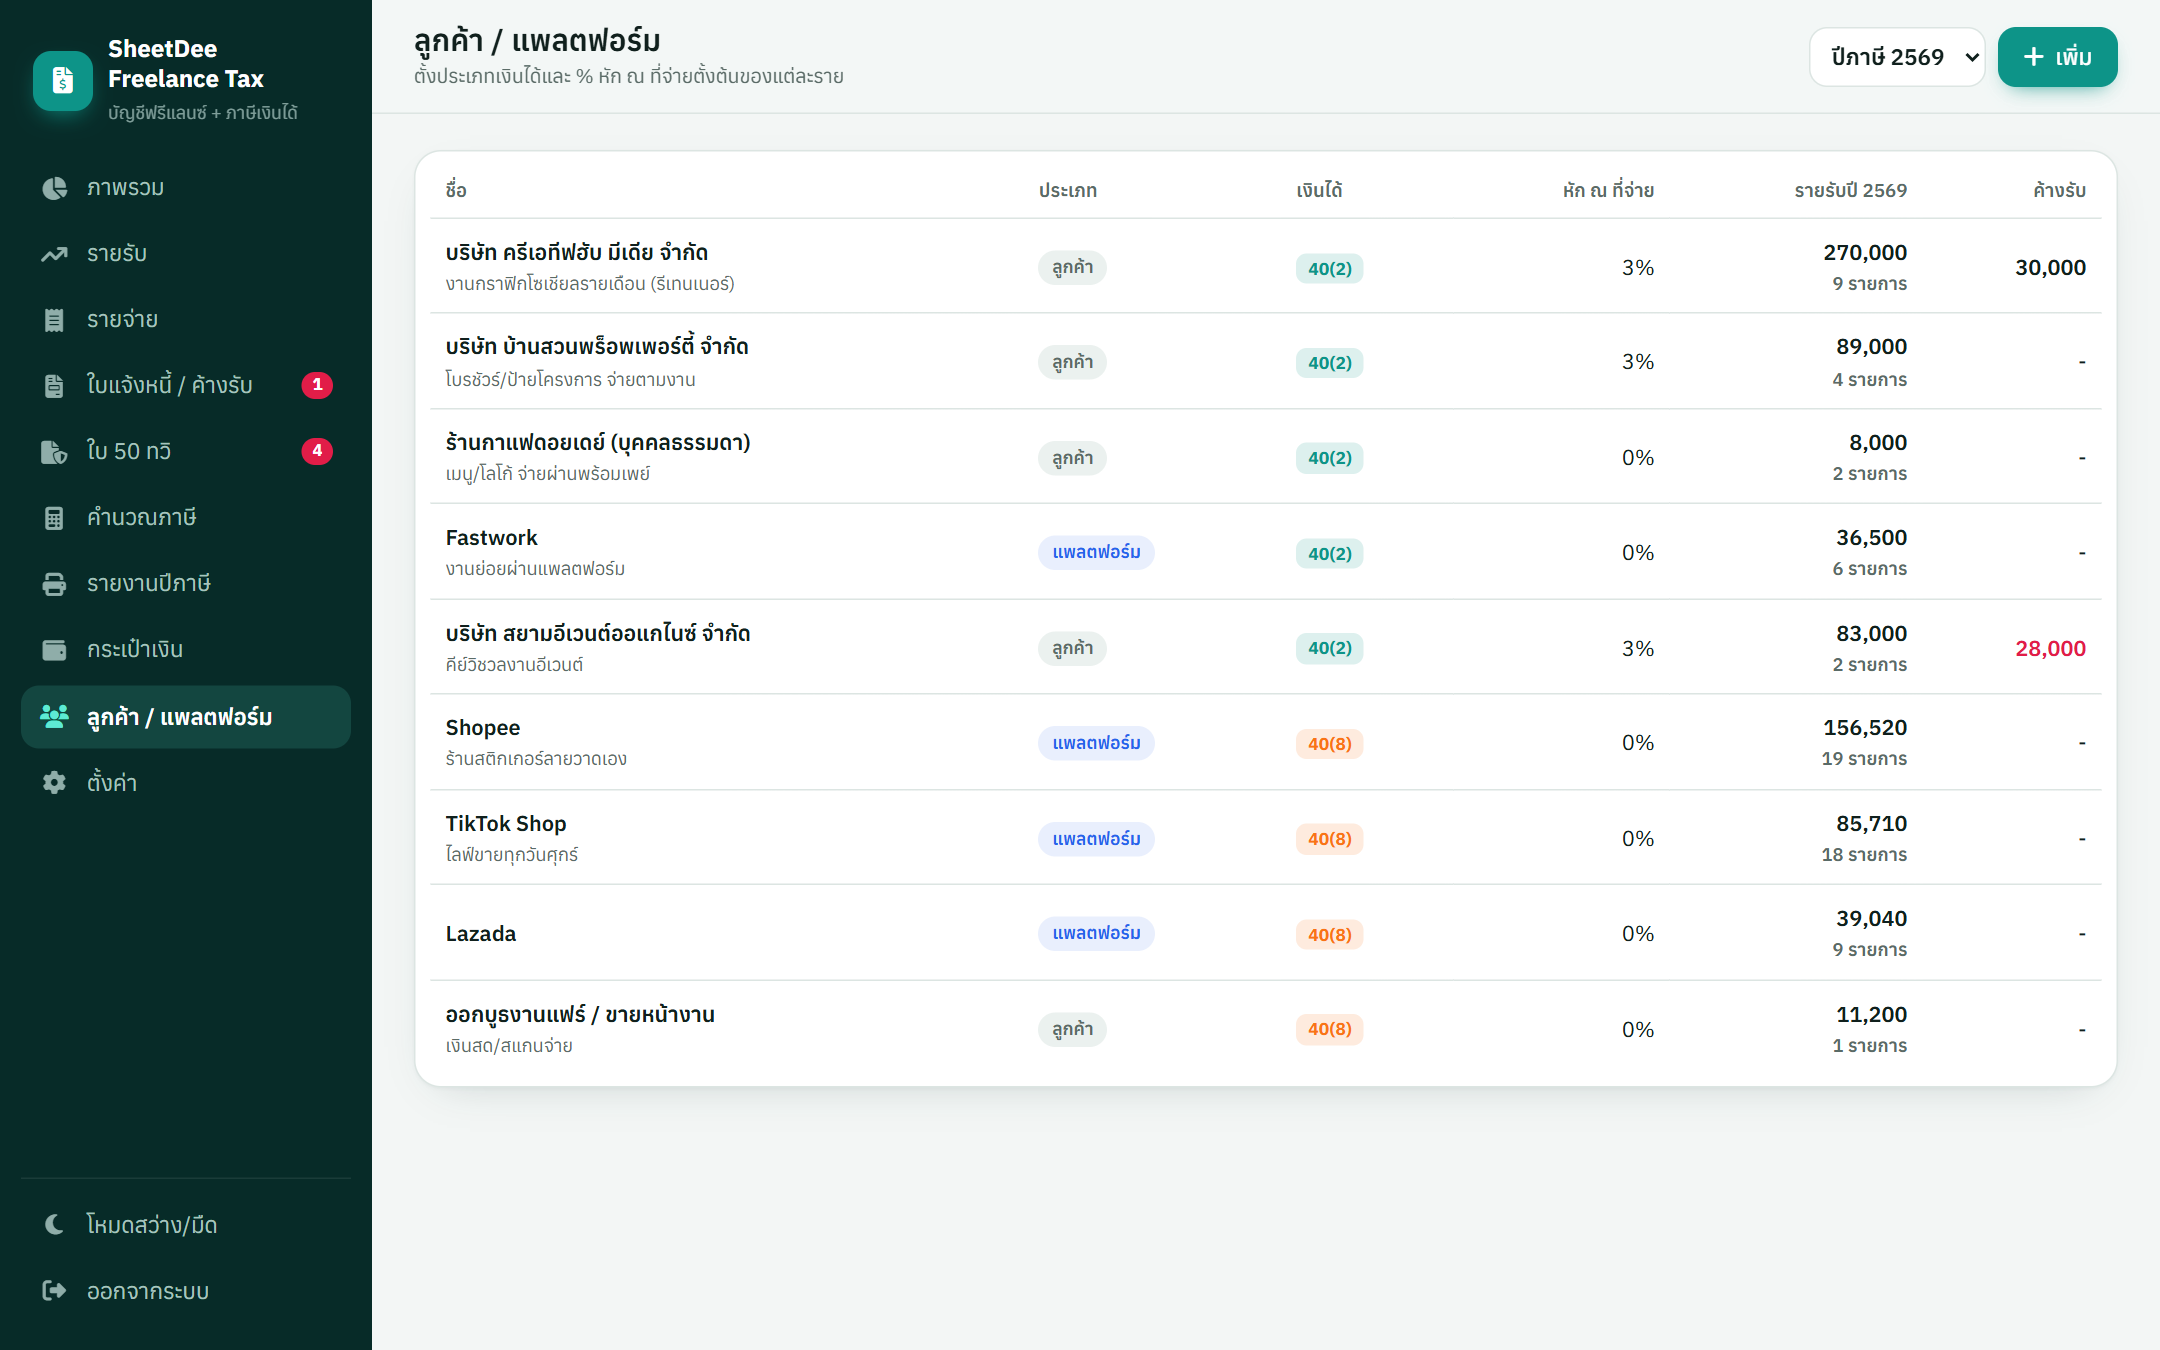
- ตั้งค่า ลูกค้า / แพลตฟอร์ม ครั้งเดียว: ประเภทเงินได้ตั้งต้น + % หัก ณ ที่จ่าย (บริษัทจ้างงานบริการมักหัก 3%)
- มีงานใหม่ → ออกใบแจ้งหนี้ → ลูกค้าโอนเงิน → กด รับเงิน (ระบบสร้างรายรับ + รายการรอใบ 50 ทวิ ให้)
- ยอดโอนจากแพลตฟอร์ม/งานที่ไม่ได้ออกใบแจ้งหนี้ → บันทึกรายรับ ใส่ยอดก่อนหัก และค่าคอมที่ถูกหัก
- จ่ายค่าของ ค่าโฆษณา ค่าส่ง → บันทึกรายจ่าย ติดป้าย 40(8) และแนบรูปใบเสร็จ
- ได้ใบ 50 ทวิ → หน้า ใบ 50 ทวิ กด "ได้แล้ว" หรือแนบไฟล์
- ทุกครั้งที่ได้เงิน → โอนเข้ากระปุกภาษีตาม % ที่ระบบแนะนำ
- ก.ย.–ต.ค. ยื่น ภ.ง.ด.94 (ถ้ามีเงินได้ 40(5)–(8)) · ม.ค.–เม.ย. ปีถัดไป ยื่น ภ.ง.ด.90 โดยดูตัวเลขจาก รายงานปีภาษี
ภาพรวม
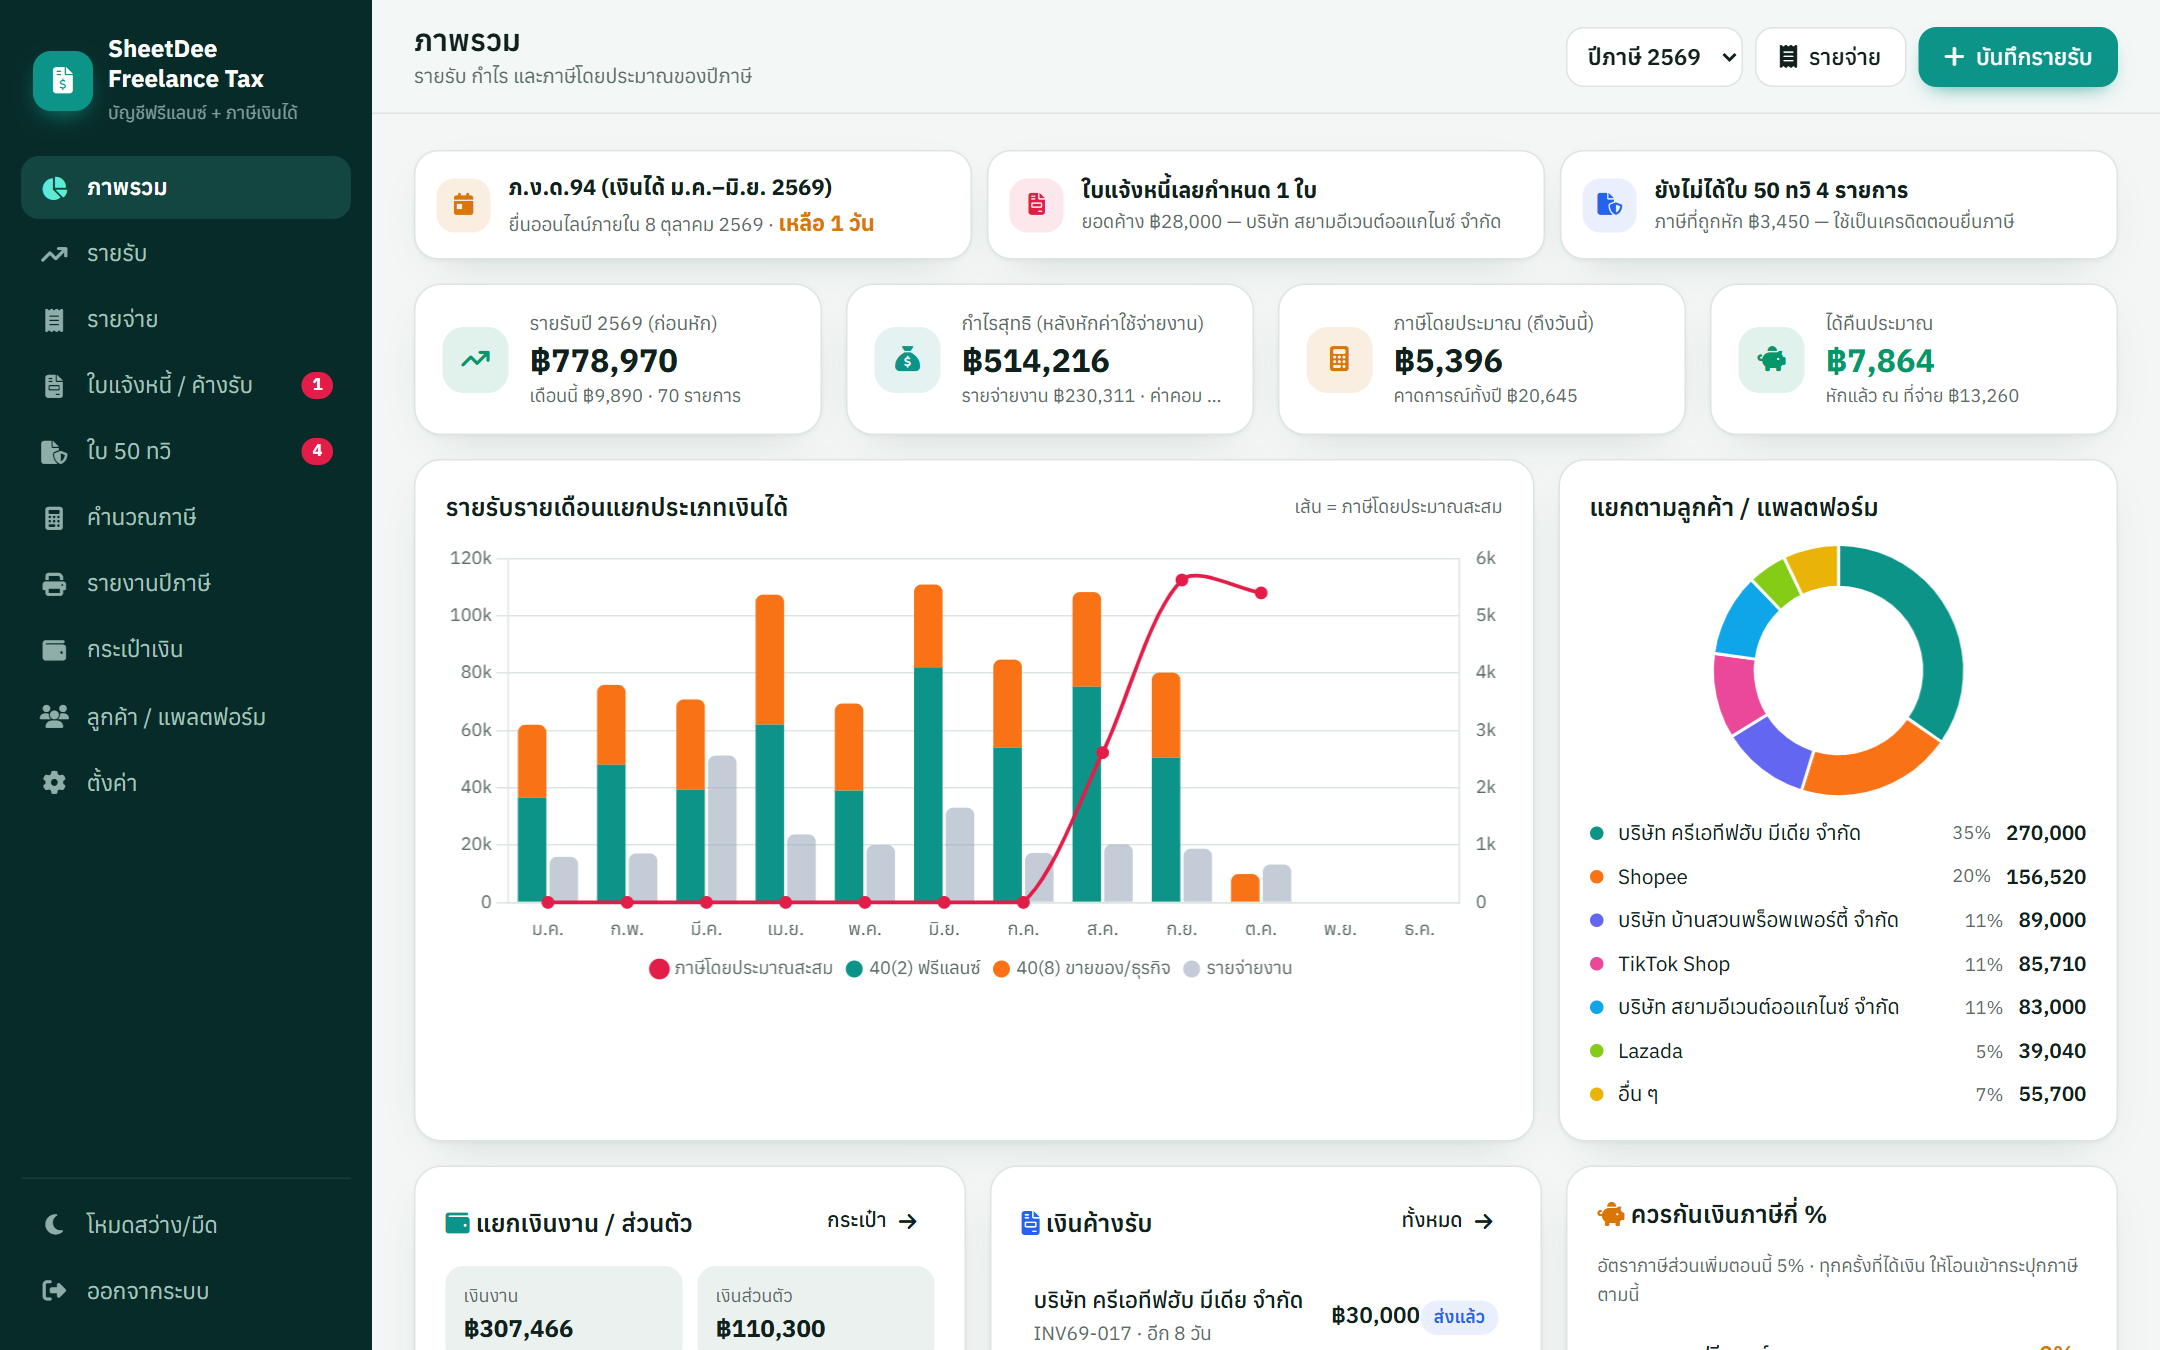
แถบแจ้งเตือนด้านบนแสดงเรื่องเร่งด่วน: ใกล้กำหนดยื่น ภ.ง.ด.94/90, ใบแจ้งหนี้เลยกำหนด และใบ 50 ทวิ ที่ยังไม่ได้ (กดเพื่อไปหน้านั้น) ตามด้วยรายรับปีนี้ กำไรสุทธิ ภาษีโดยประมาณ และ ต้องจ่ายเพิ่ม/ได้คืนประมาณ
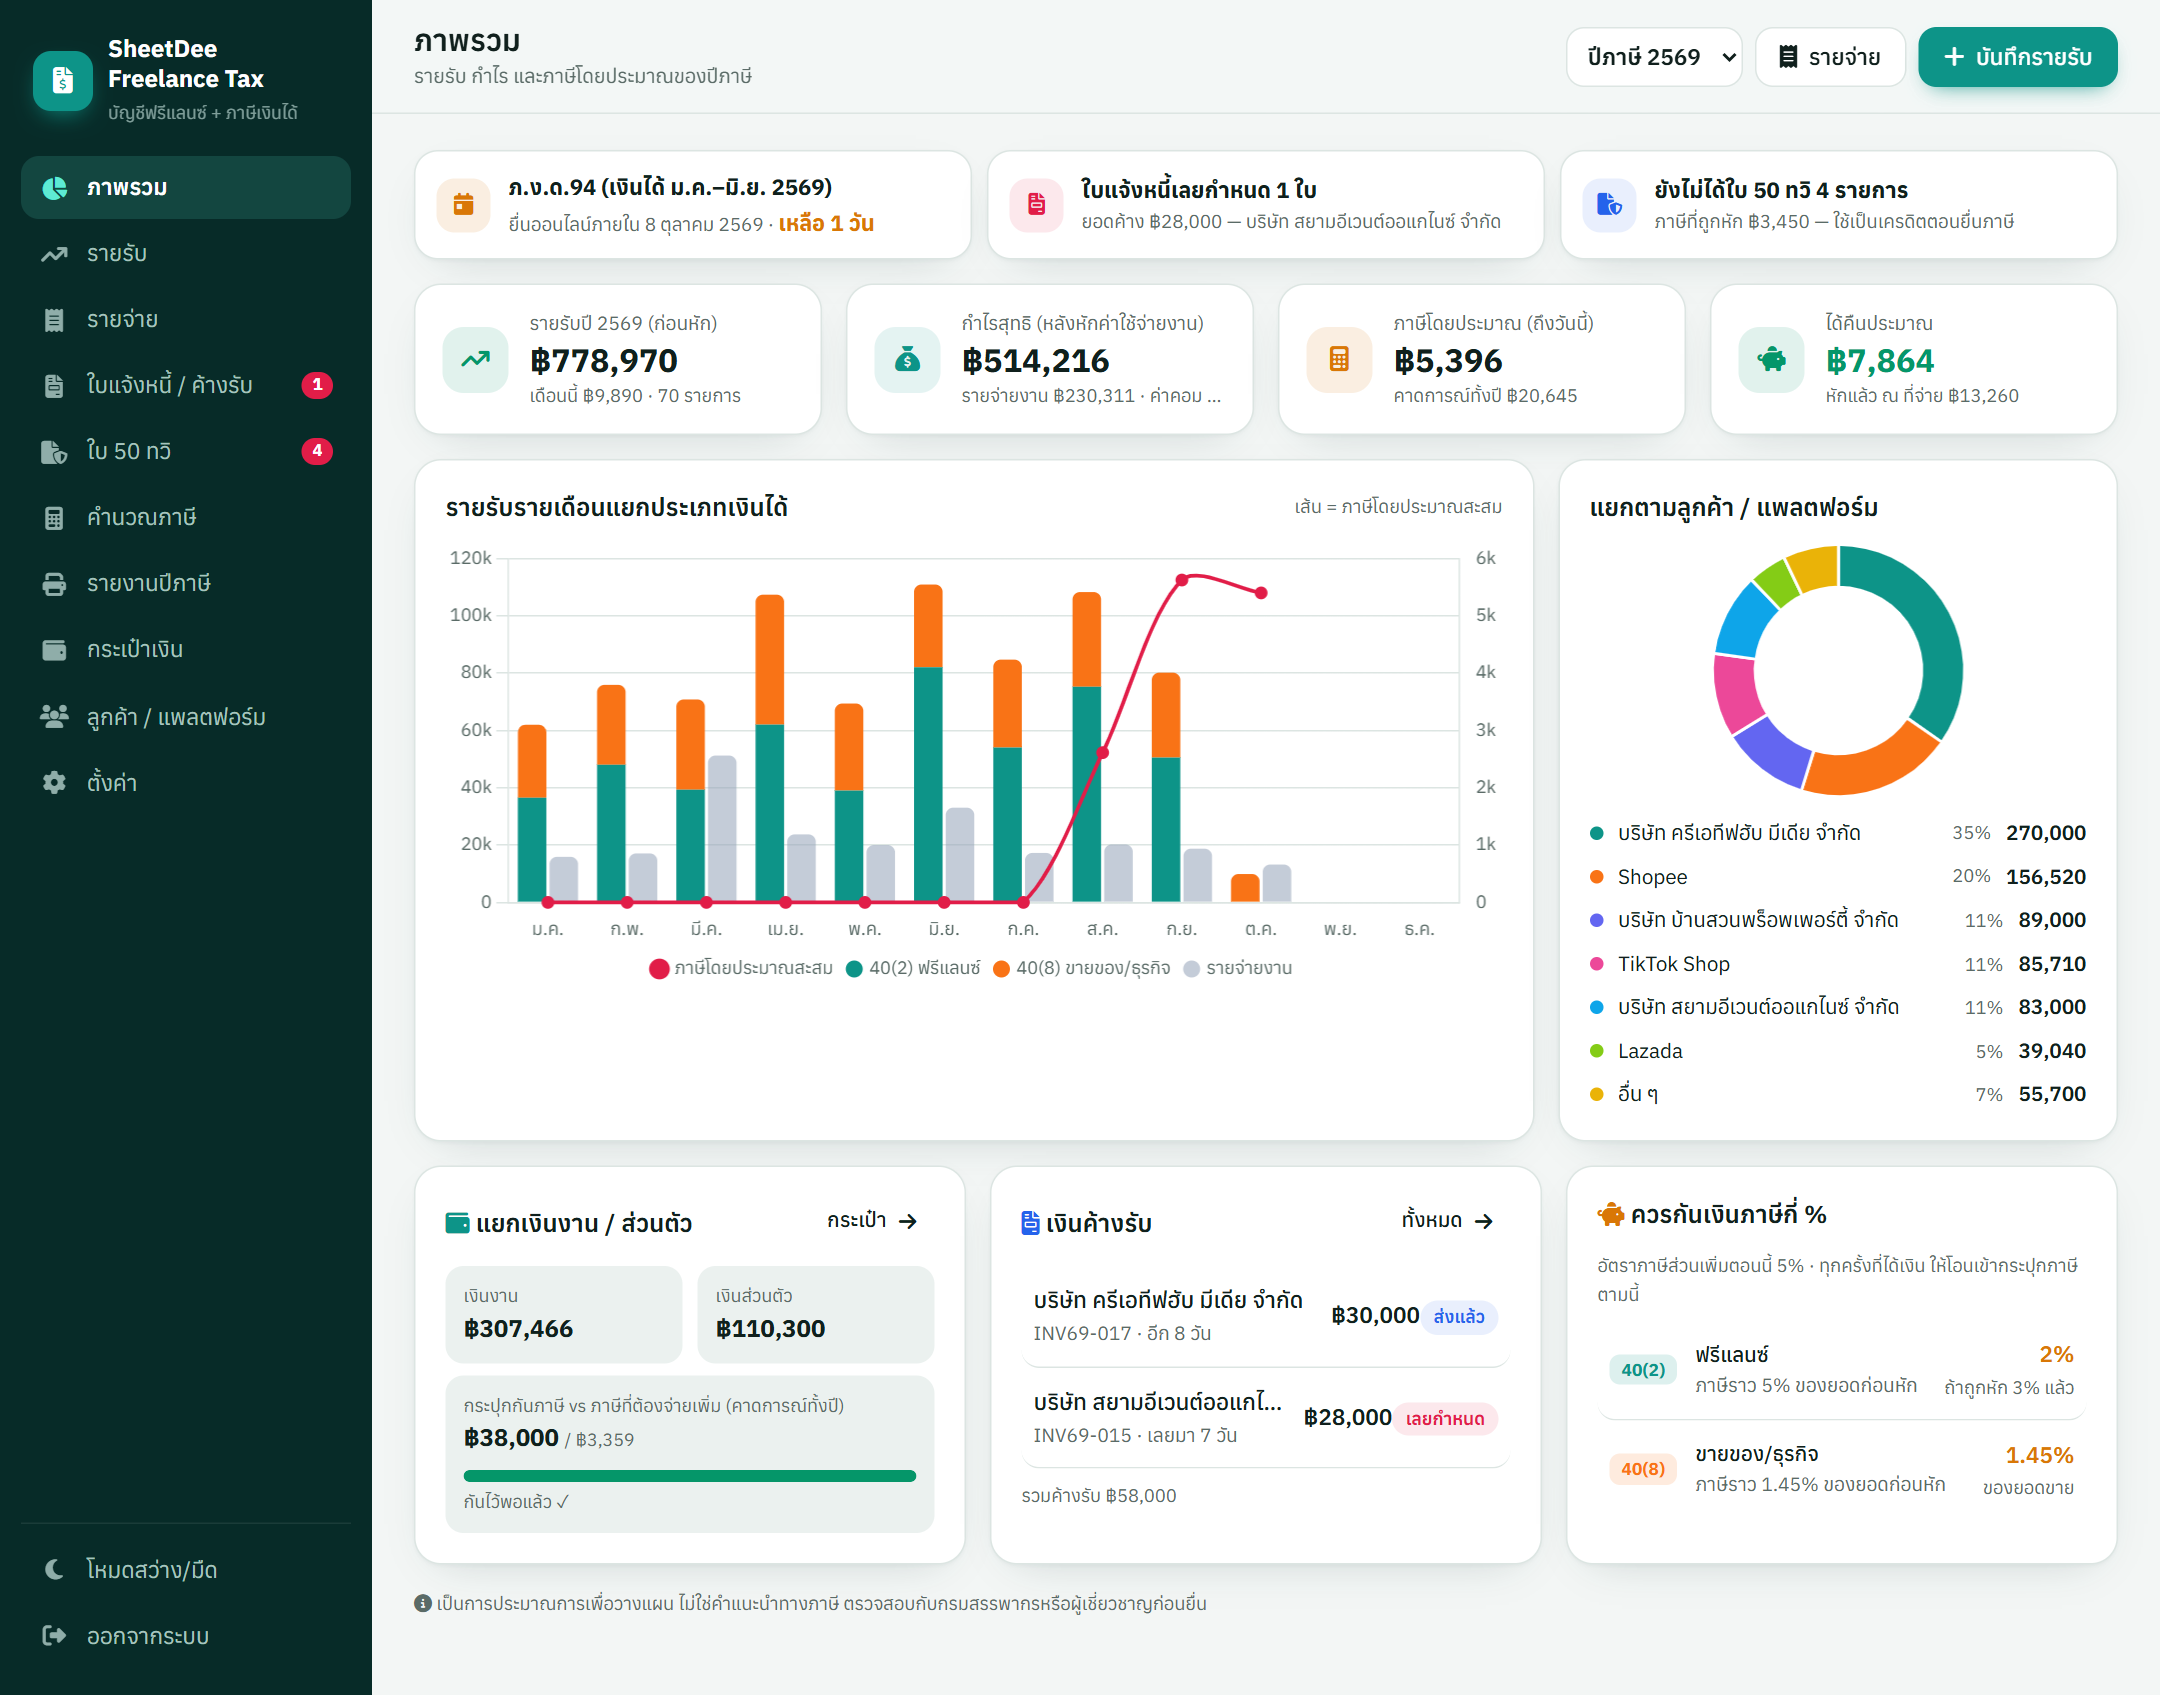
ทำไมเส้นภาษีสะสมเป็น 0 ช่วงต้นปี? เพราะค่าลดหย่อนทั้งปีถูกนำมาหักตั้งแต่เดือนแรก เมื่อรายได้สะสมเกินค่าลดหย่อน + 150,000 บาทแรก ภาษีจึงเริ่มเกิด
รายรับ & ภาษีหัก ณ ที่จ่าย
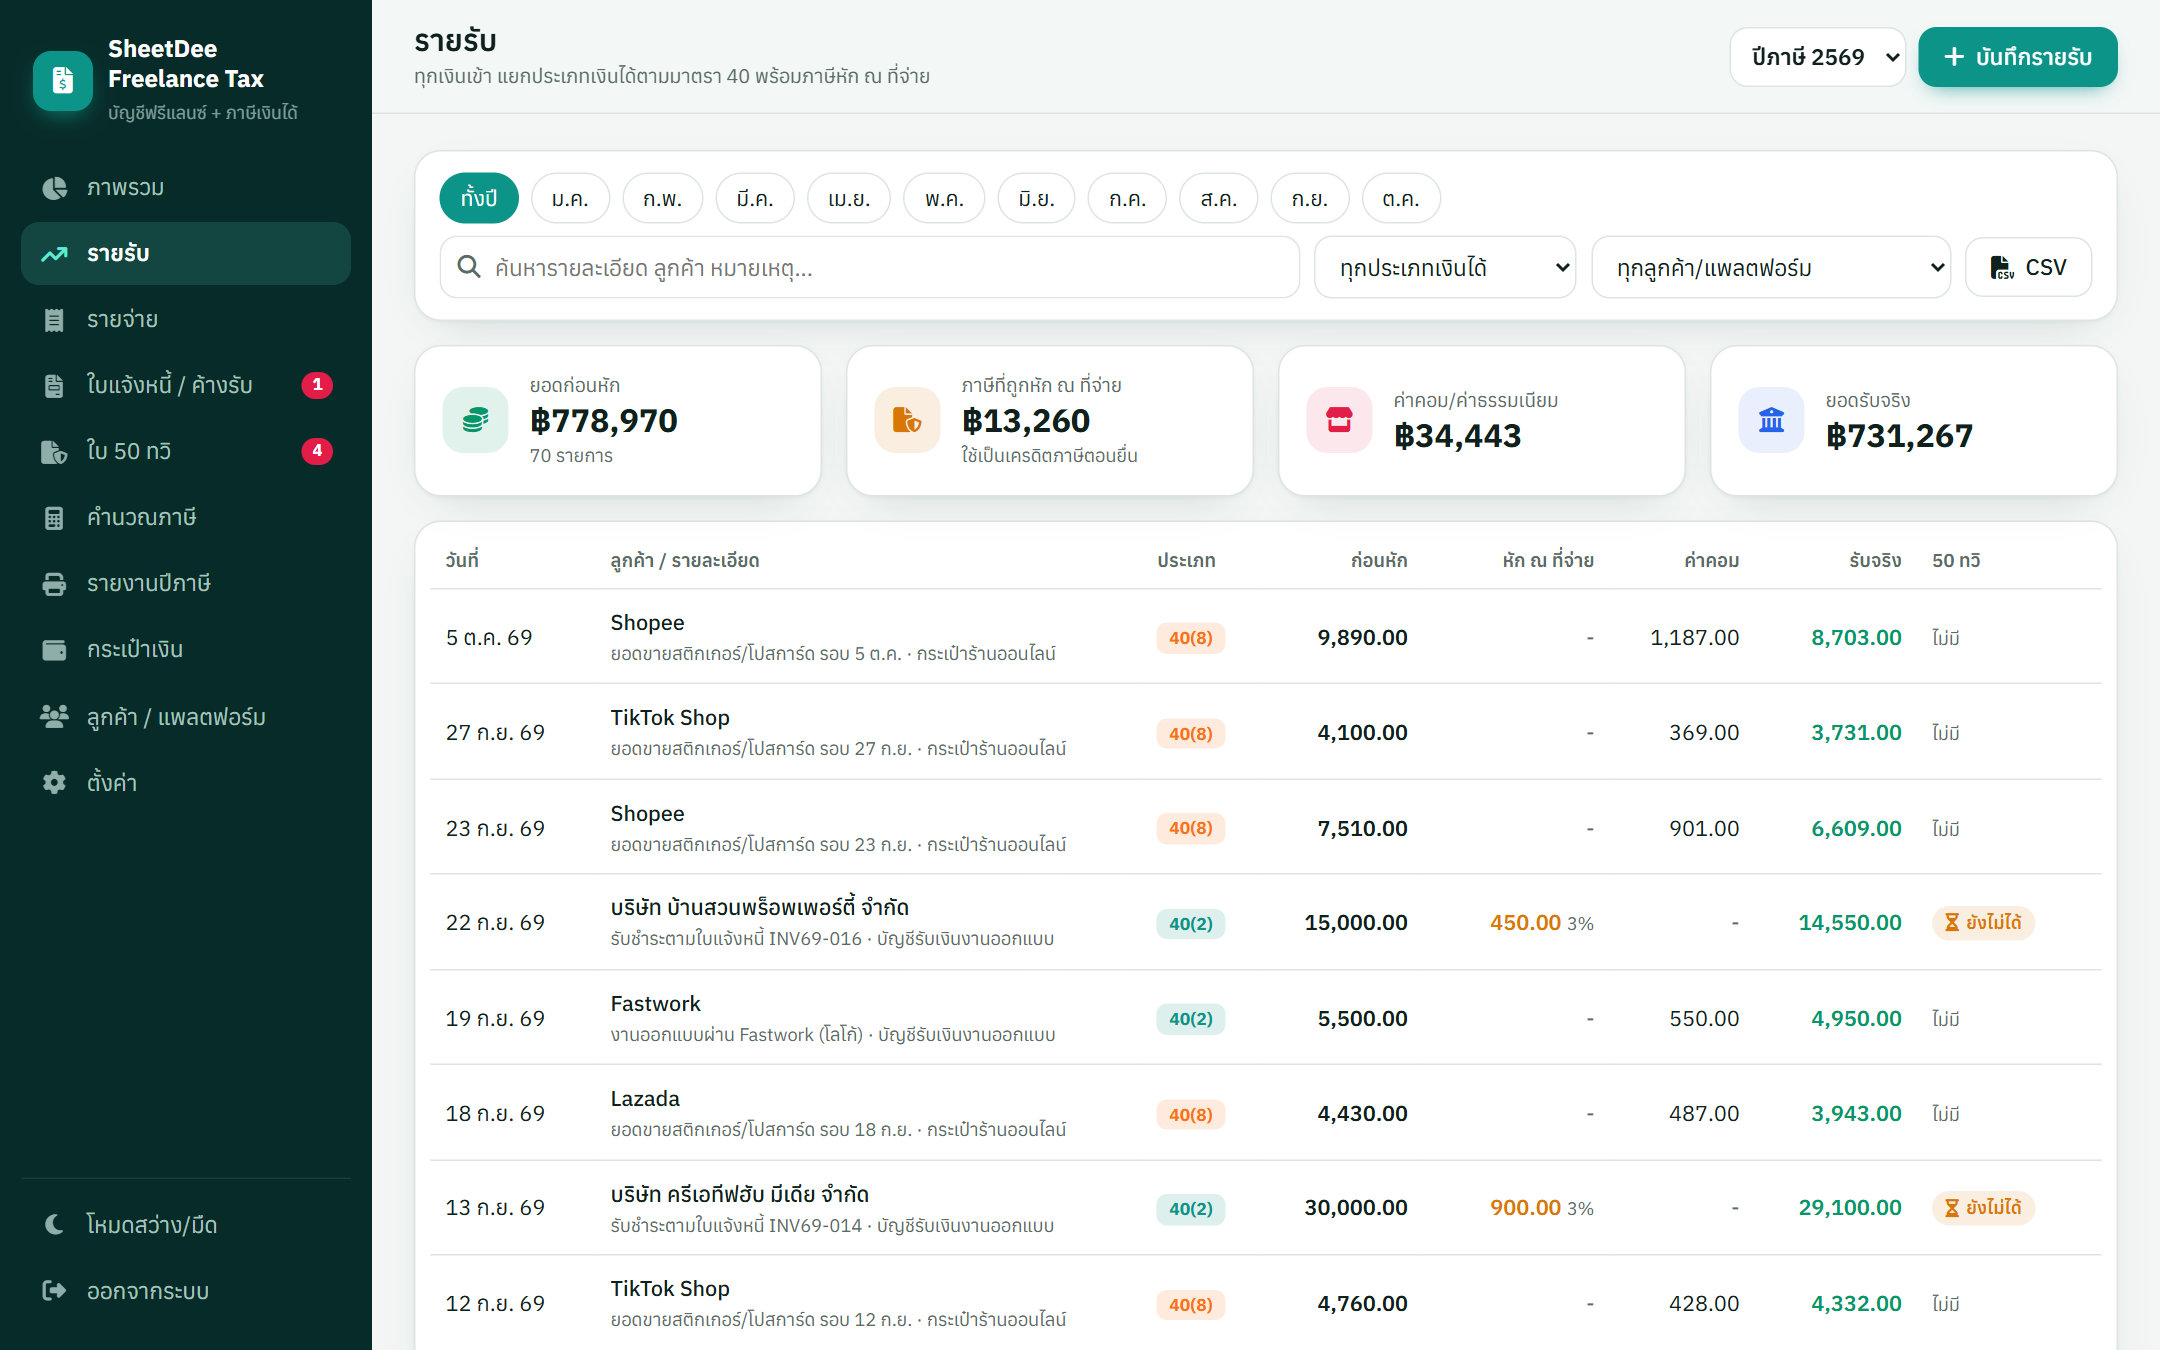
ทุกรายการมี: ยอดก่อนหัก (เงินได้พึงประเมินที่ใช้คำนวณภาษี) · ภาษีที่ถูกหัก (เครดิตภาษีตอนยื่น) · ค่าคอม/ค่าธรรมเนียม ที่แพลตฟอร์มหักจากยอด · ยอดรับจริง ที่เข้ากระเป๋า กรองตามเดือน ประเภทเงินได้ ลูกค้า และส่งออก CSV ได้
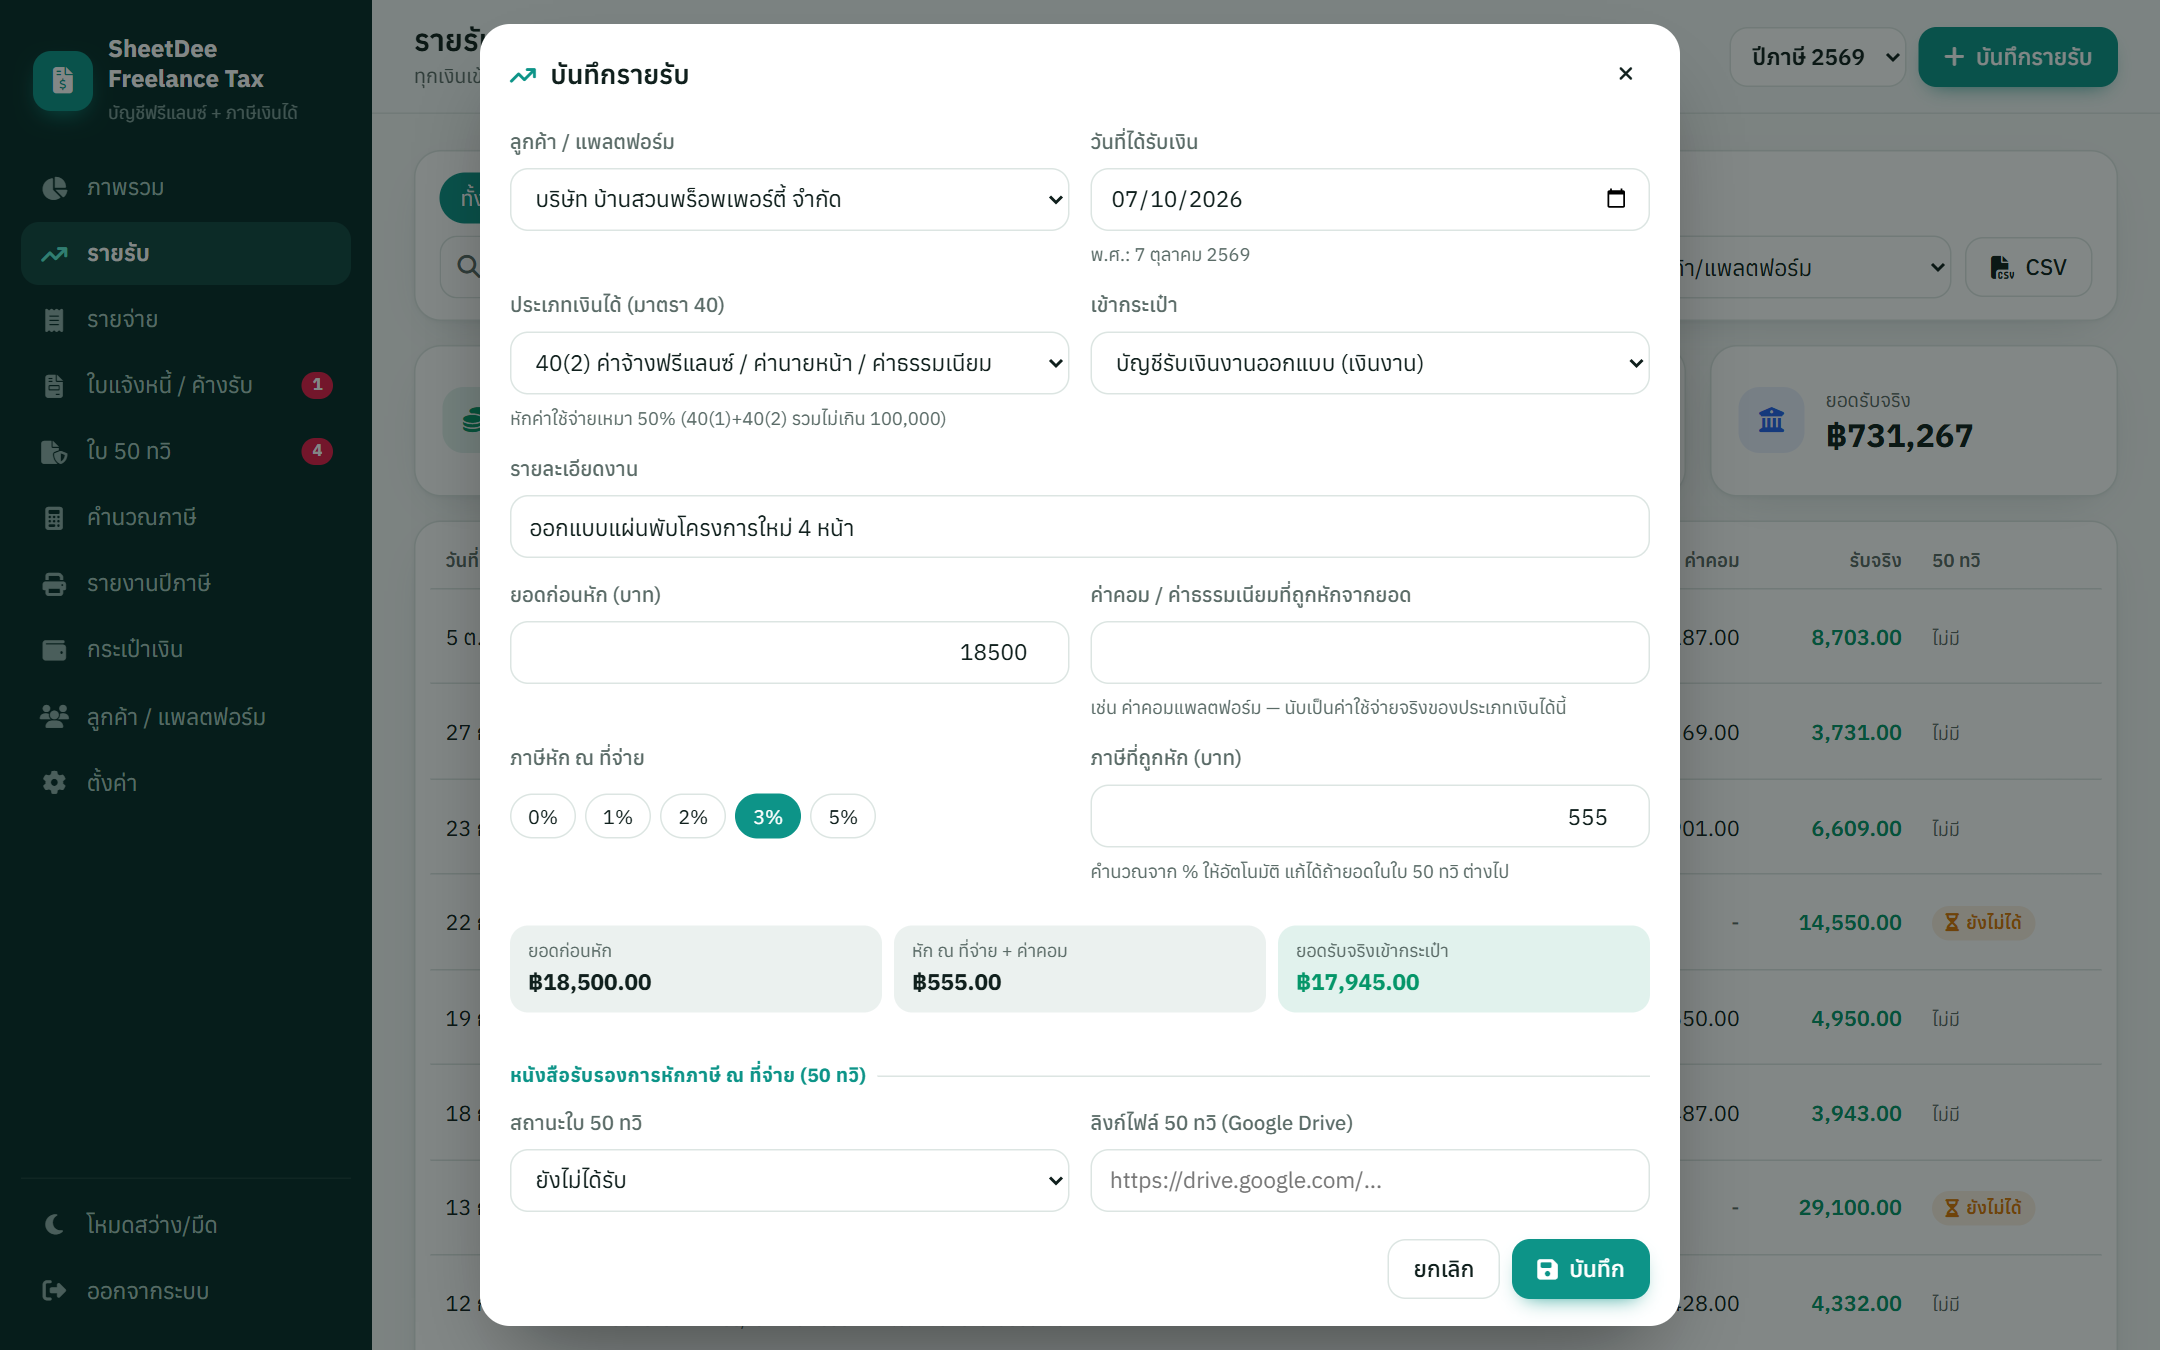
ยอดขายจากแพลตฟอร์ม: ใส่ "ยอดขายก่อนหักค่าคอม" เป็นยอดก่อนหัก และค่าคอม/ค่าธรรมเนียมในช่องค่าคอม — ค่าคอมของเงินได้ 40(8) ถูกนับเป็นค่าใช้จ่ายจริงให้อัตโนมัติ
ใบ 50 ทวิ
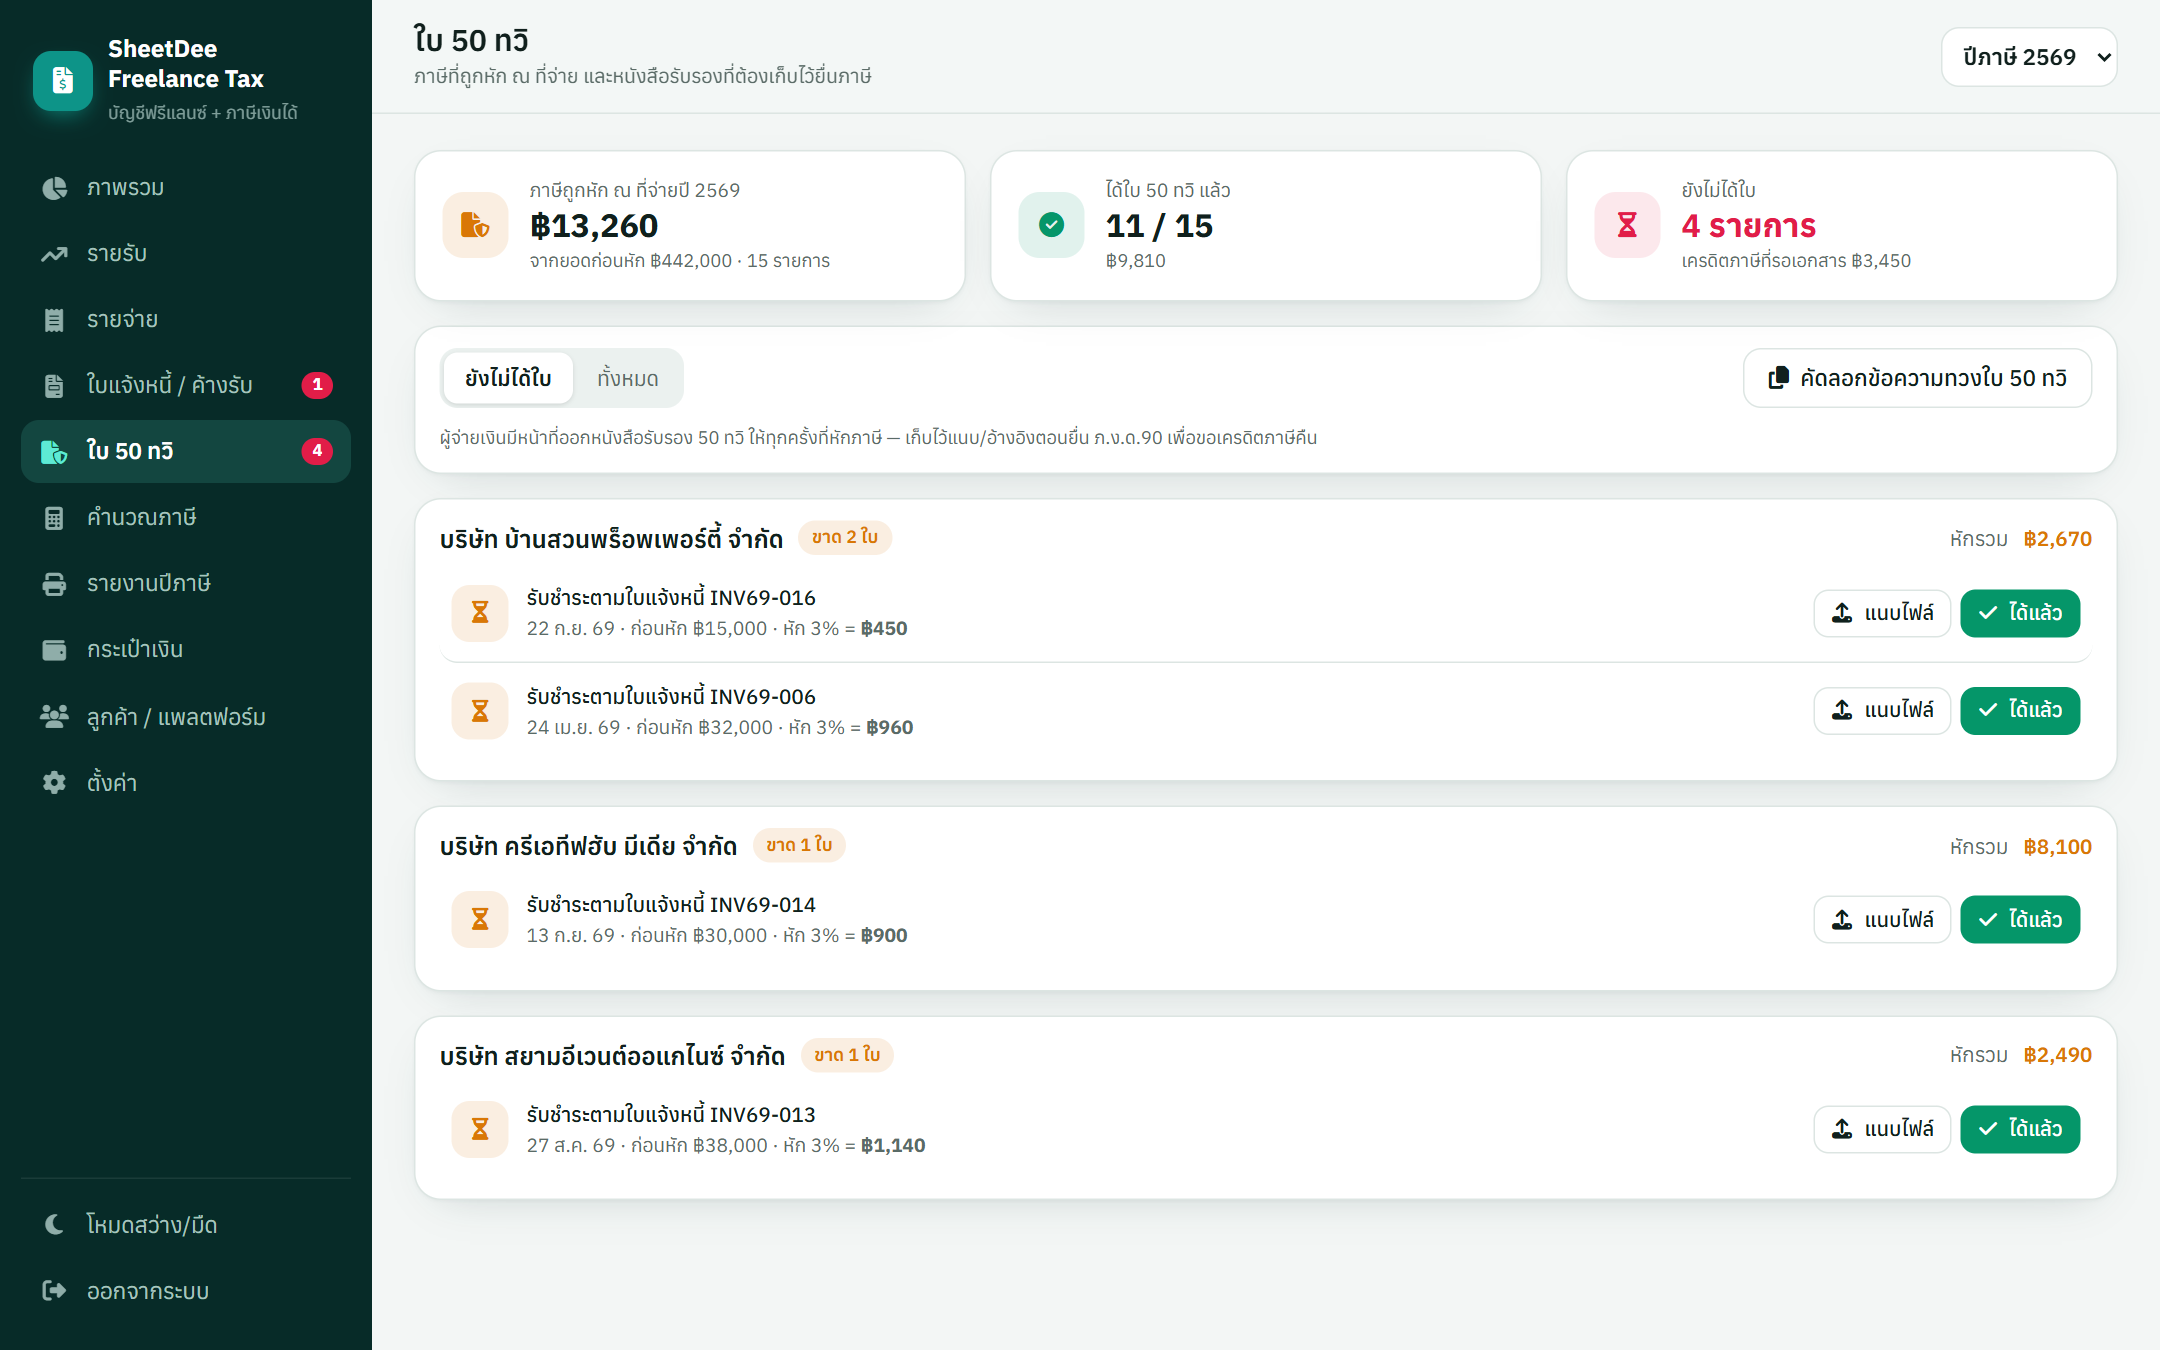
รวมทุกรายรับที่ถูกหัก ณ ที่จ่าย แยกตามผู้จ่ายเงิน บอกว่าขาดกี่ใบ เครดิตภาษีที่รอเอกสารเท่าไร กด ได้แล้ว หรือ แนบไฟล์ (รูปถ่าย/PDF ถูกเก็บในโฟลเดอร์ส่วนตัวใน Google Drive และติ๊ก "ได้แล้ว" ให้เอง) ปุ่ม คัดลอกข้อความทวงใบ 50 ทวิ สร้างข้อความสุภาพพร้อมรายการให้ส่งลูกค้า
ใบแจ้งหนี้ / ติดตามเงินค้างรับ
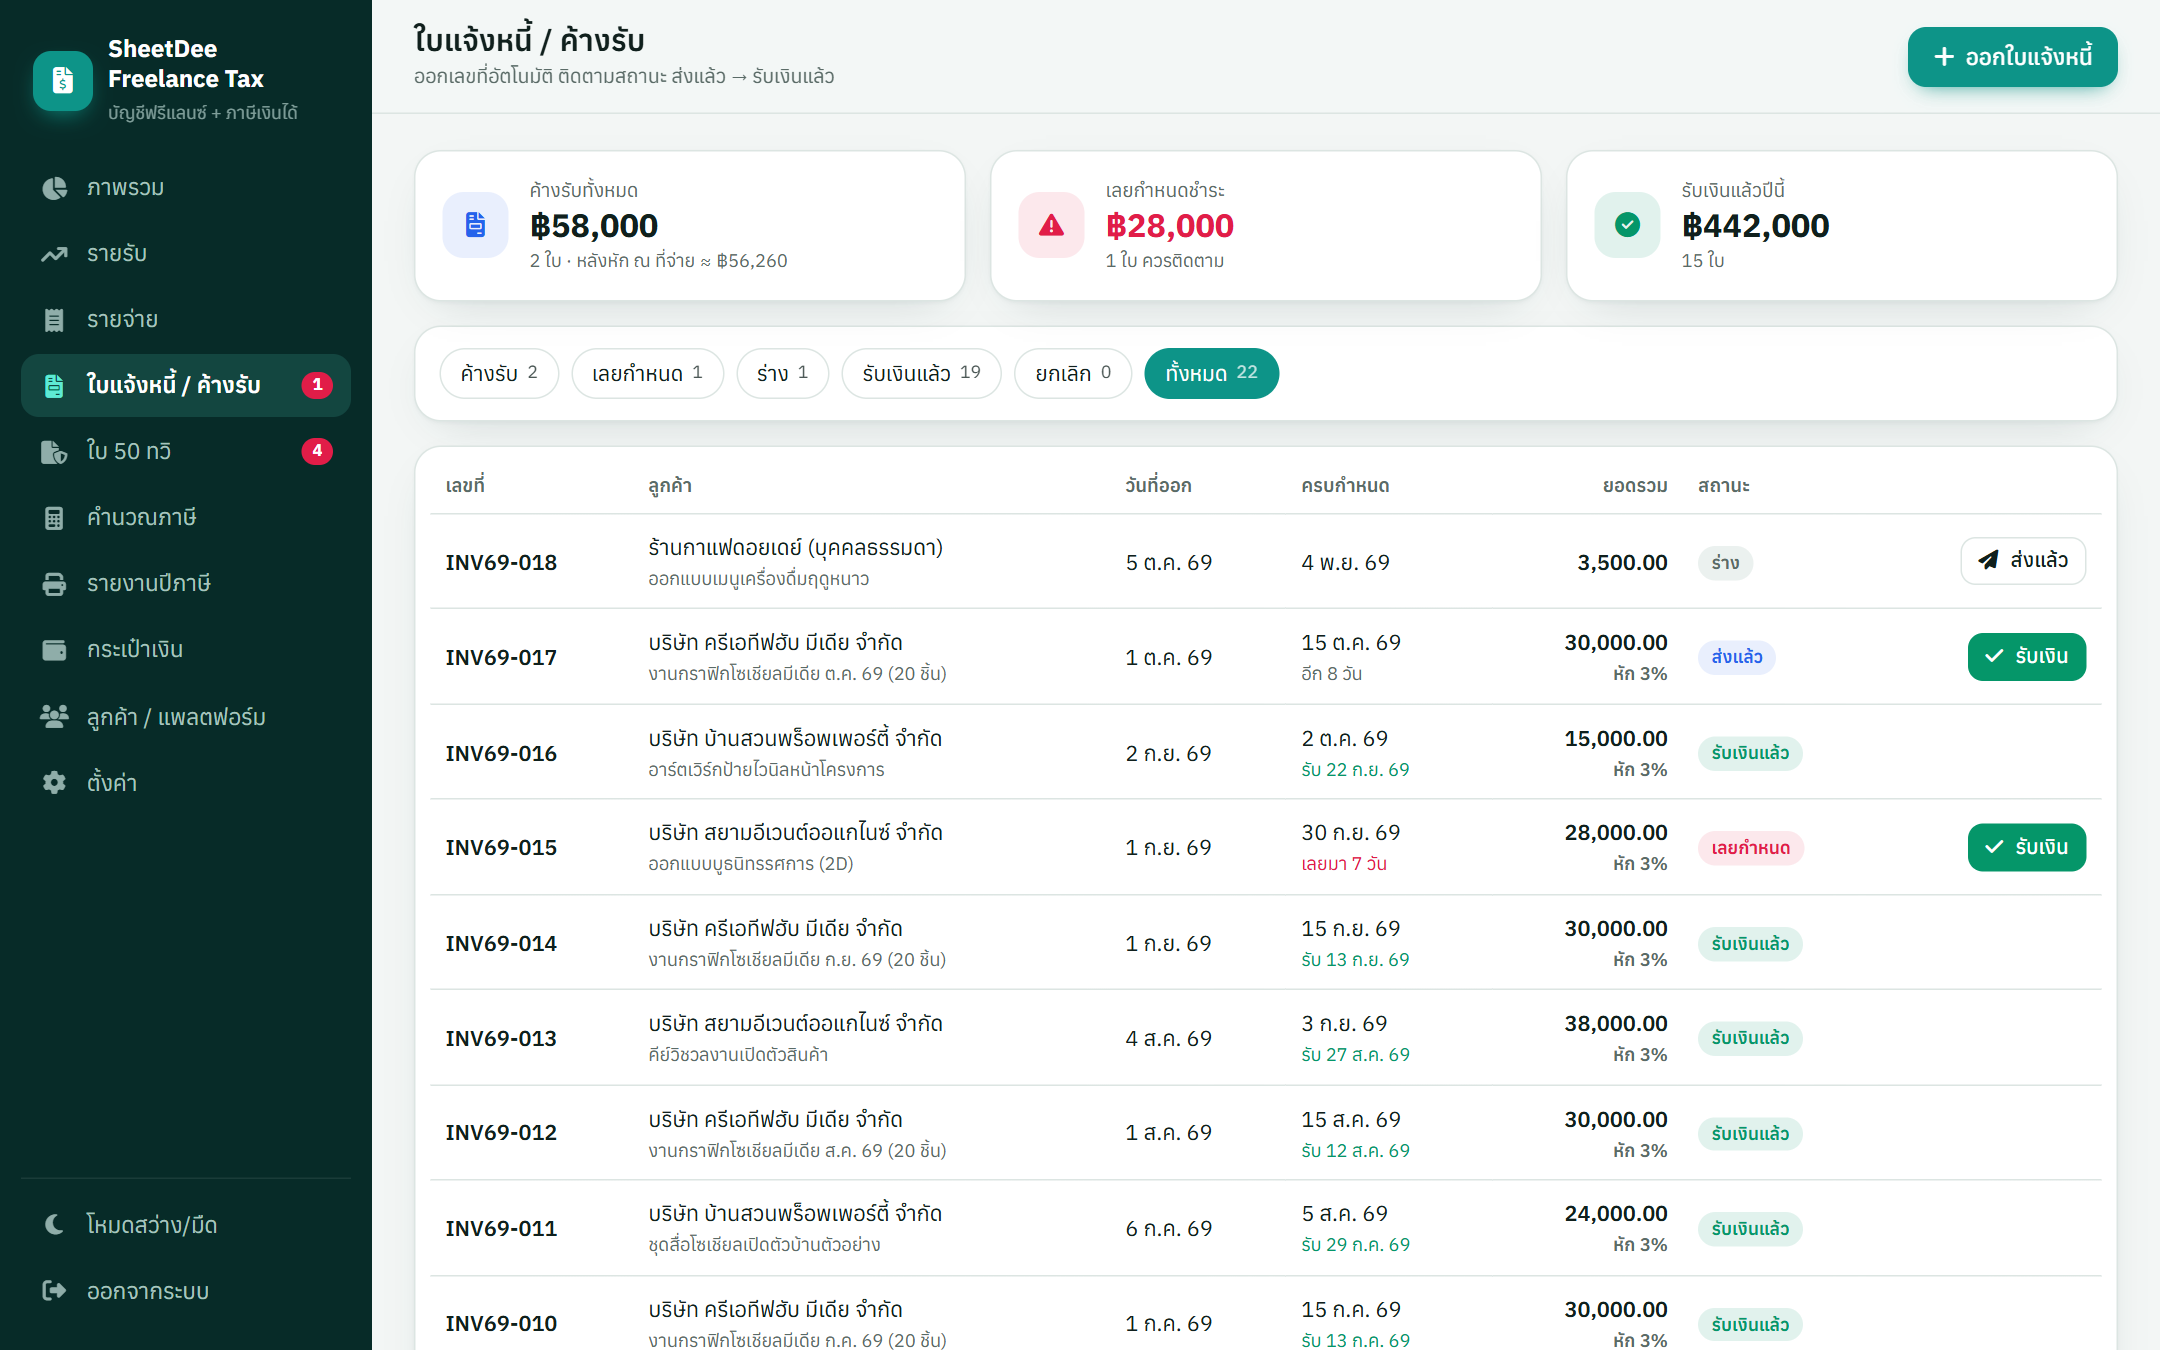
ออกเลขที่ต่อเนื่องตามปี พ.ศ. (เช่น INV69-015) รายการหลายบรรทัด คำนวณยอดหัก ณ ที่จ่ายและยอดโอนสุทธิ สถานะ ร่าง → ส่งแล้ว → รับเงินแล้ว และ เลยกำหนด อัตโนมัติเมื่อเลยวันครบกำหนด
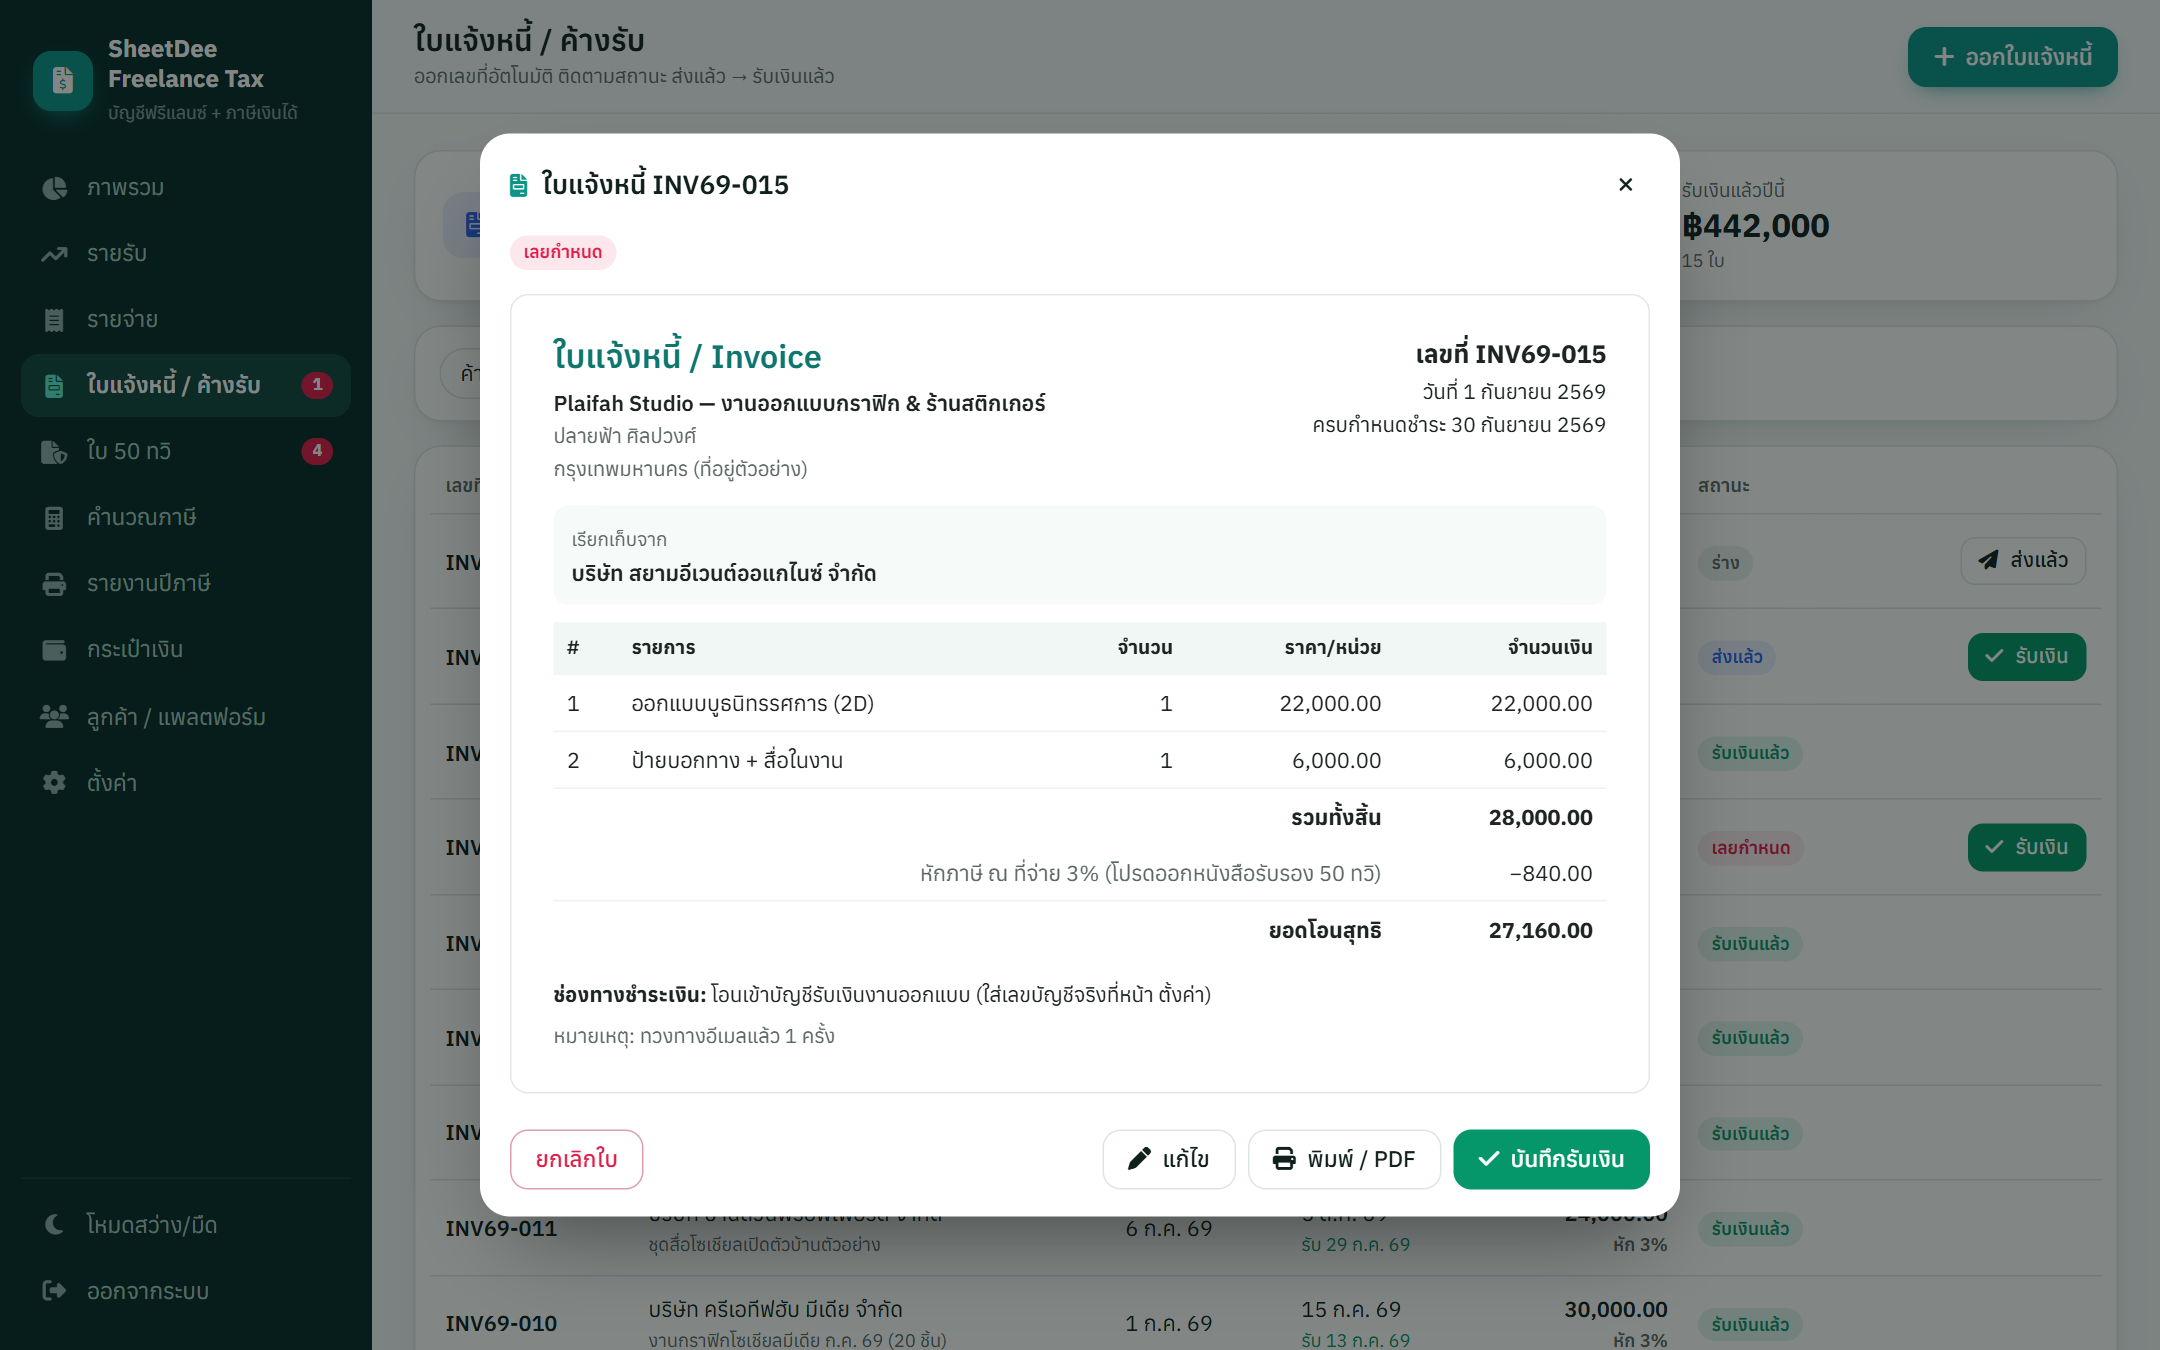
รับเงินแล้ว: ระบบสร้างรายการรายรับ (ยอดก่อนหัก ภาษีที่ลูกค้าหัก ยอดรับจริง) และใส่ไว้ในรายการรอใบ 50 ทวิ · ถ้าลบรายรับนั้น ใบแจ้งหนี้จะกลับเป็น "ส่งแล้ว"
รายจ่าย & ใบเสร็จ
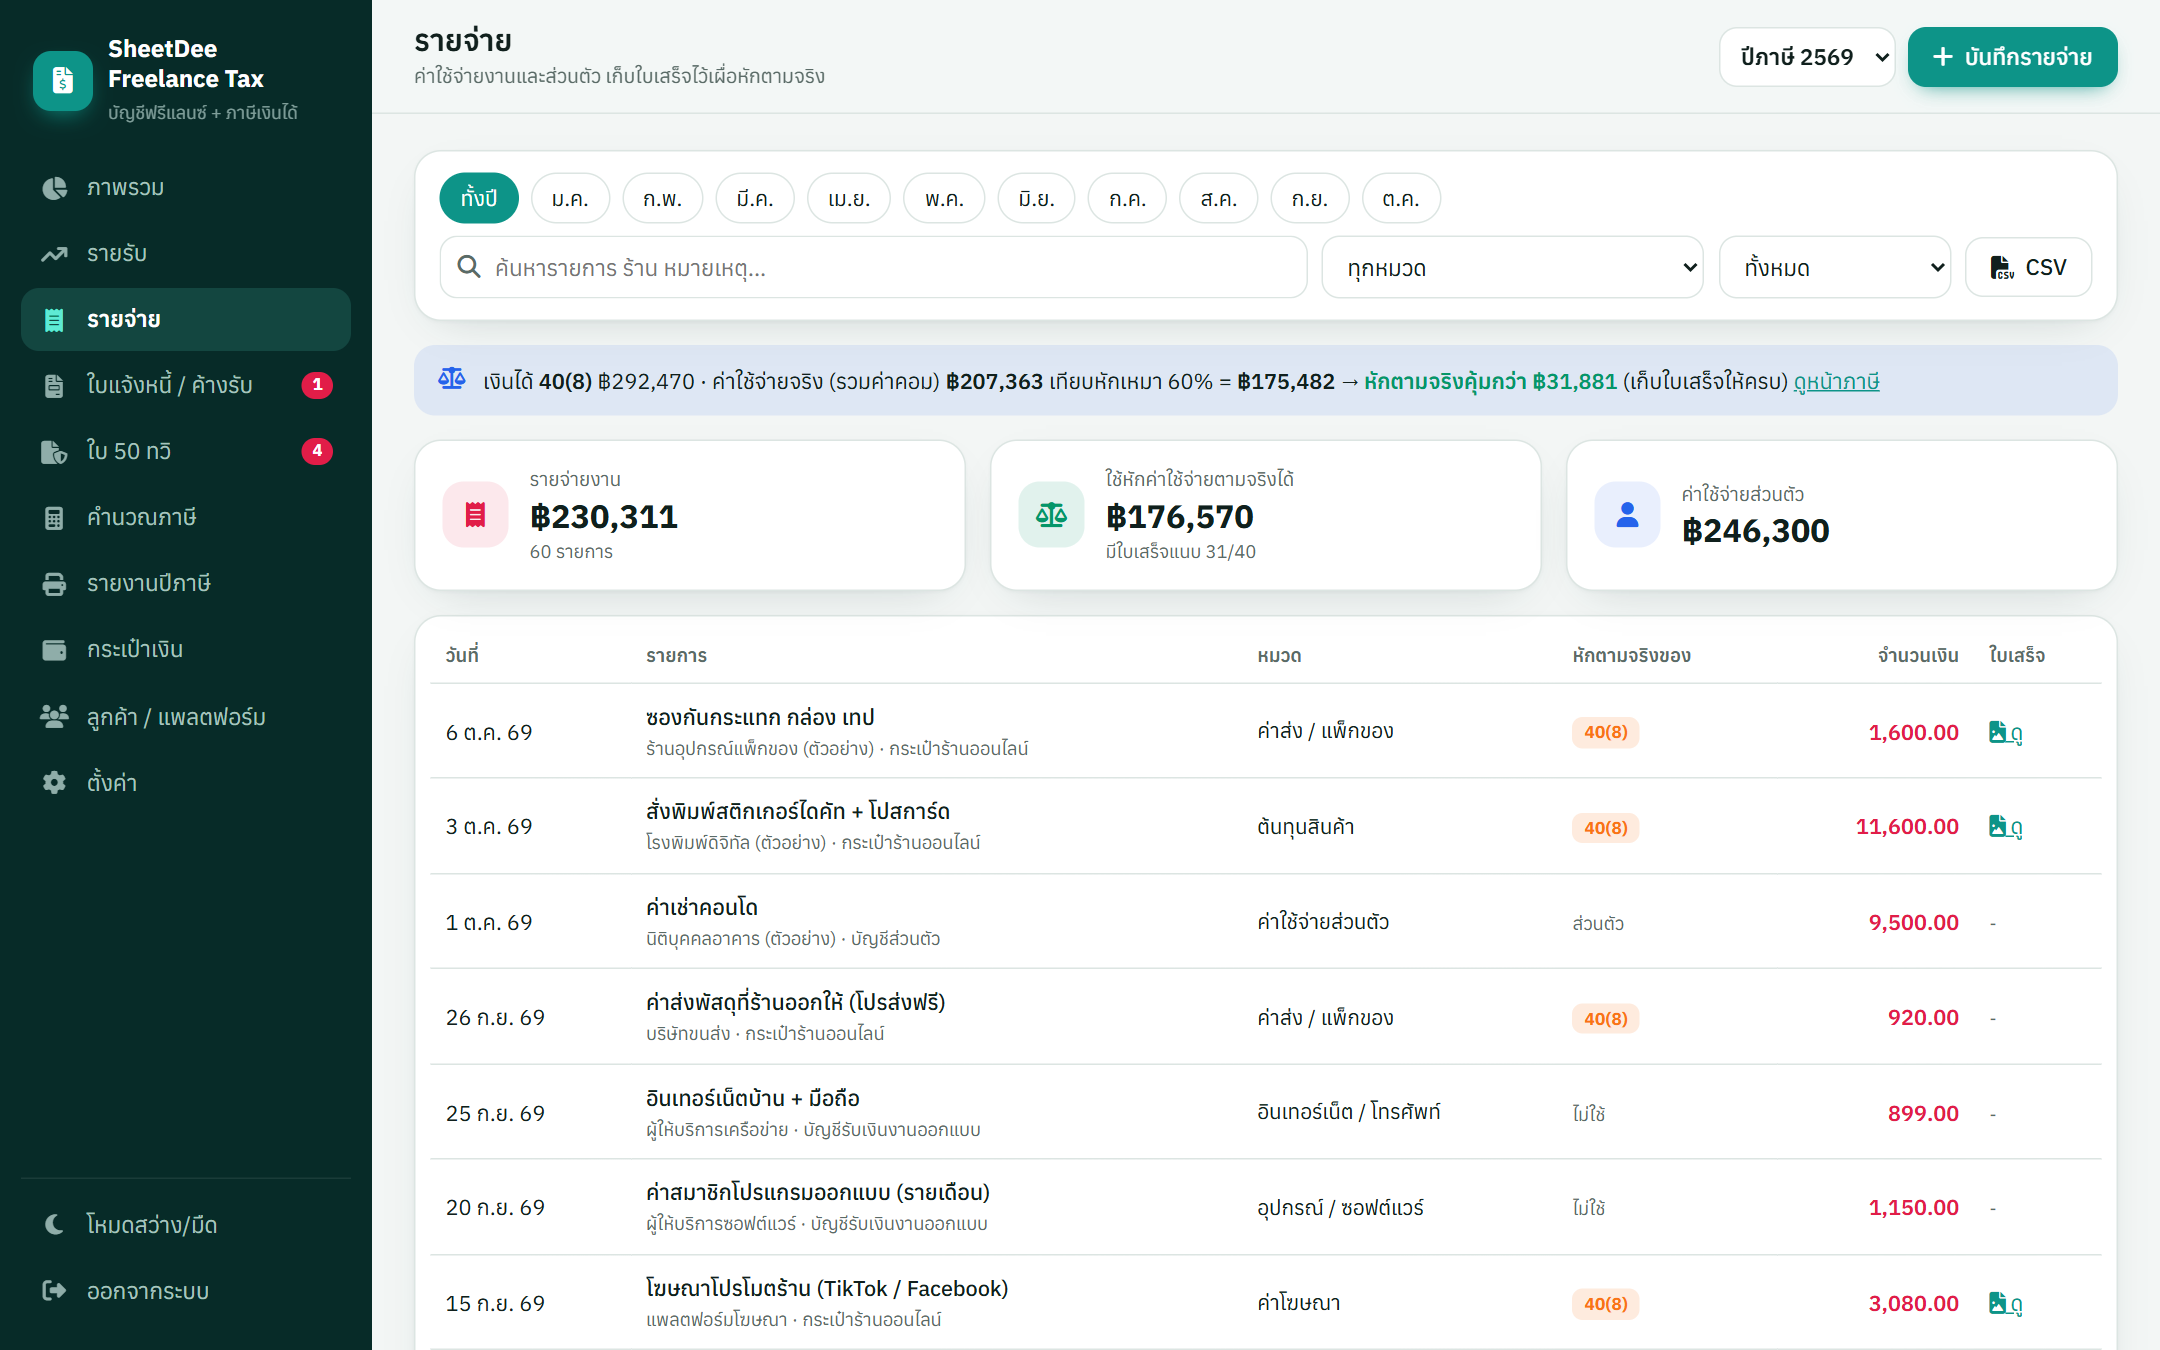
บันทึกค่าอุปกรณ์ ค่าโฆษณา ค่าส่ง/แพ็กของ ต้นทุนสินค้า ฯลฯ เลือก "ใช้หักค่าใช้จ่ายตามจริงของเงินได้" เป็น 40(5)–40(8) ถ้าเป็นค่าใช้จ่ายของธุรกิจนั้น · ค่าใช้จ่ายของงาน 40(2) ไม่ต้องติดป้าย (หักเหมาเท่านั้น) แต่ยังบันทึกไว้ดูกำไรสุทธิได้ · หมวด "ค่าใช้จ่ายส่วนตัว" ไม่ถูกนับเป็นรายจ่ายงาน
คำนวณภาษี
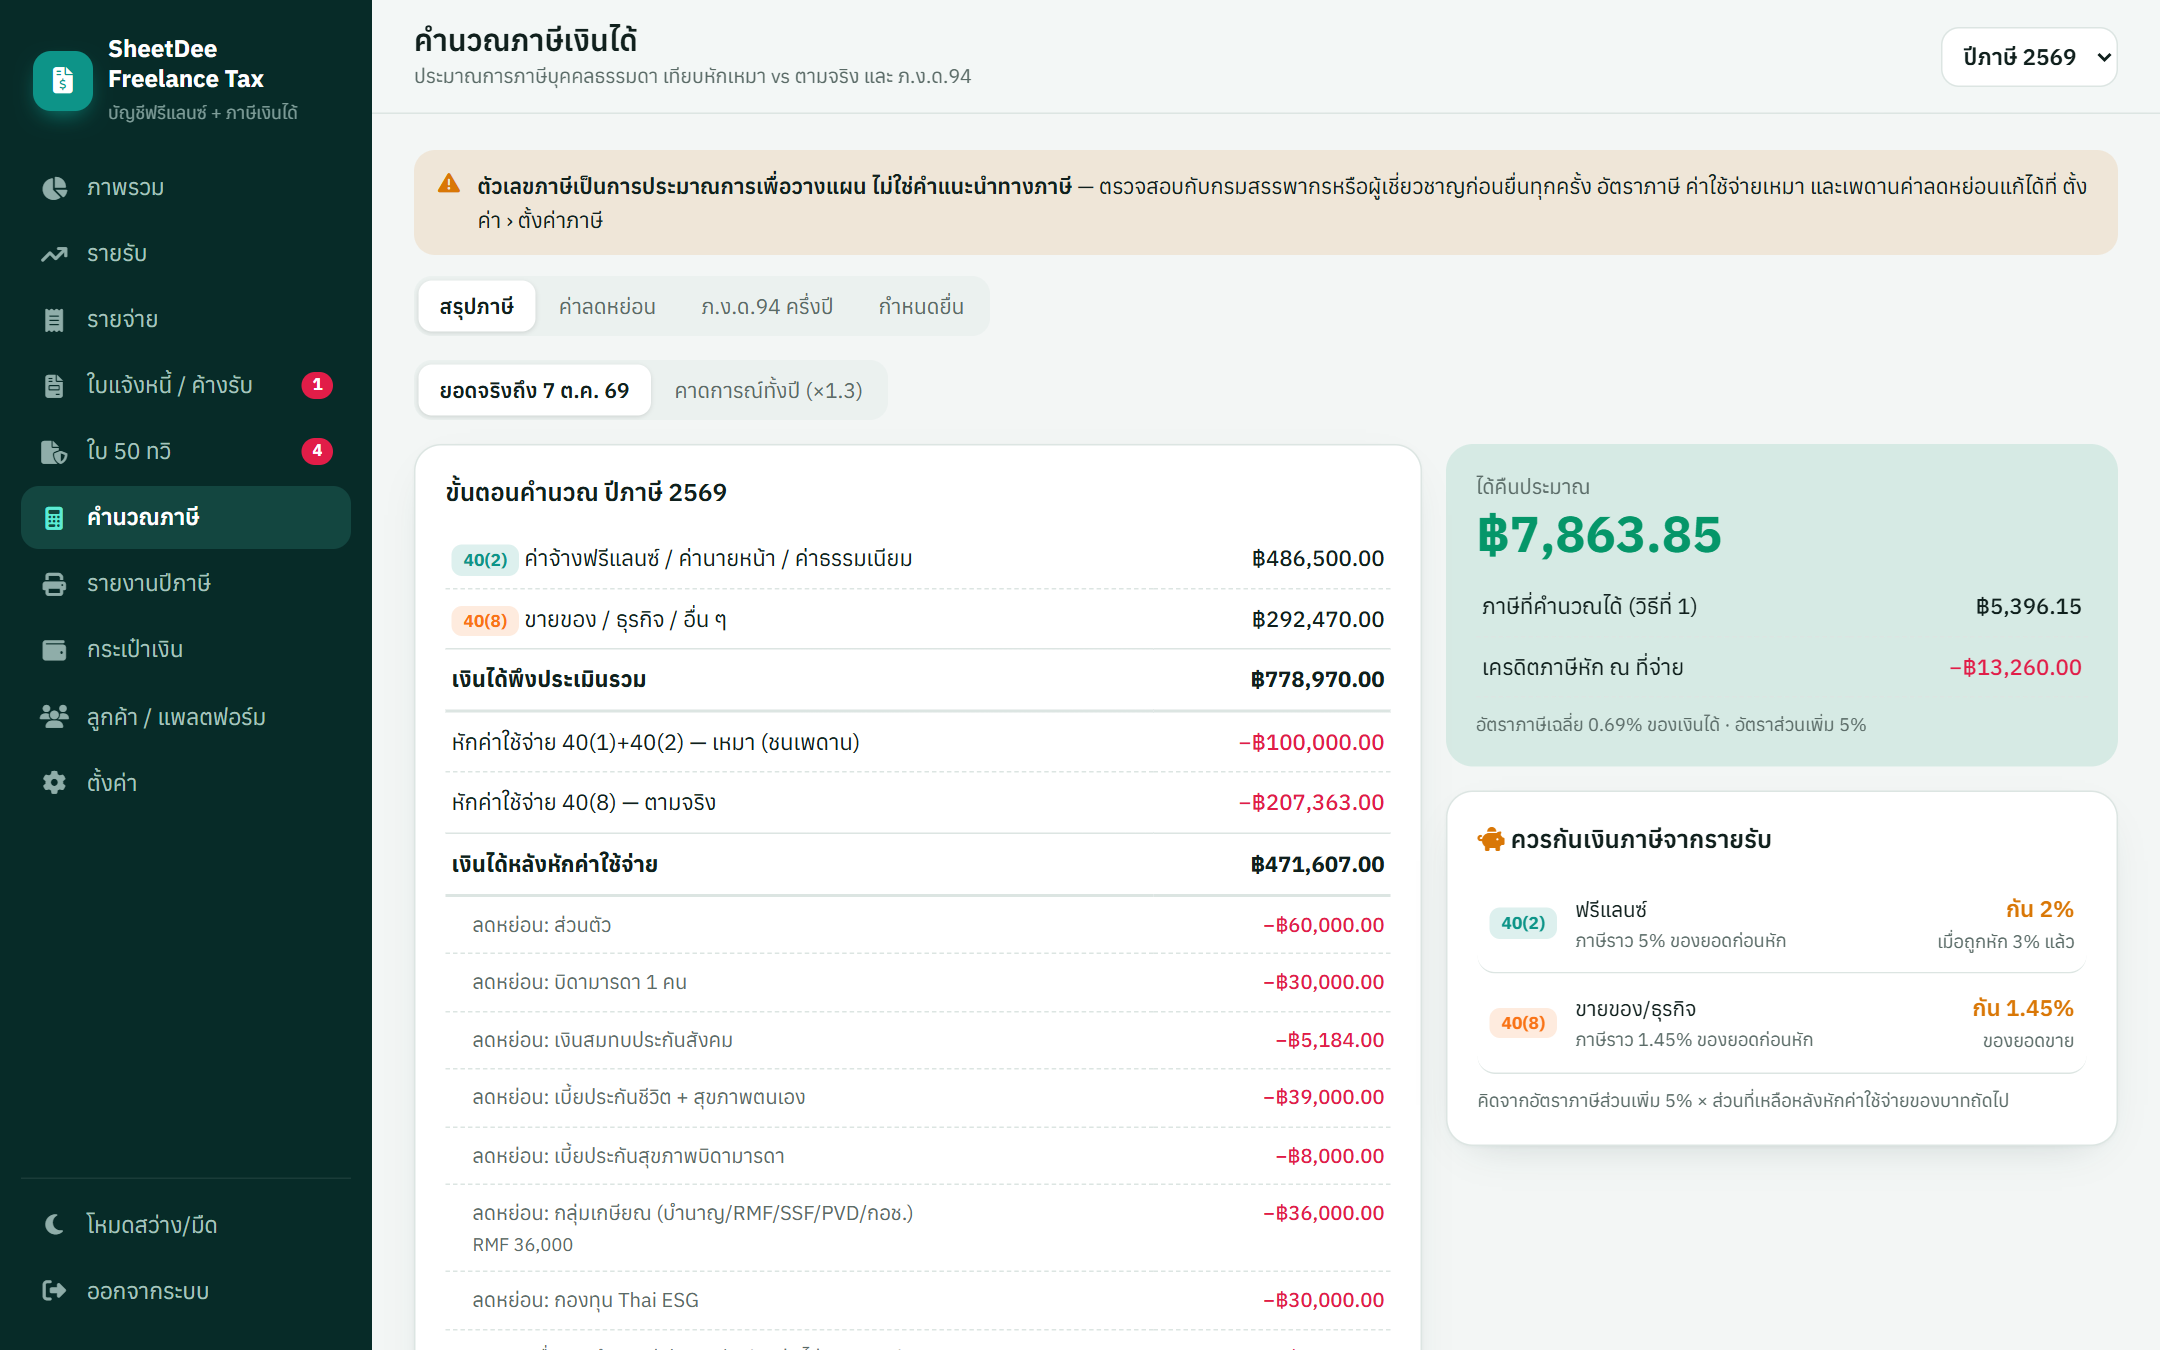
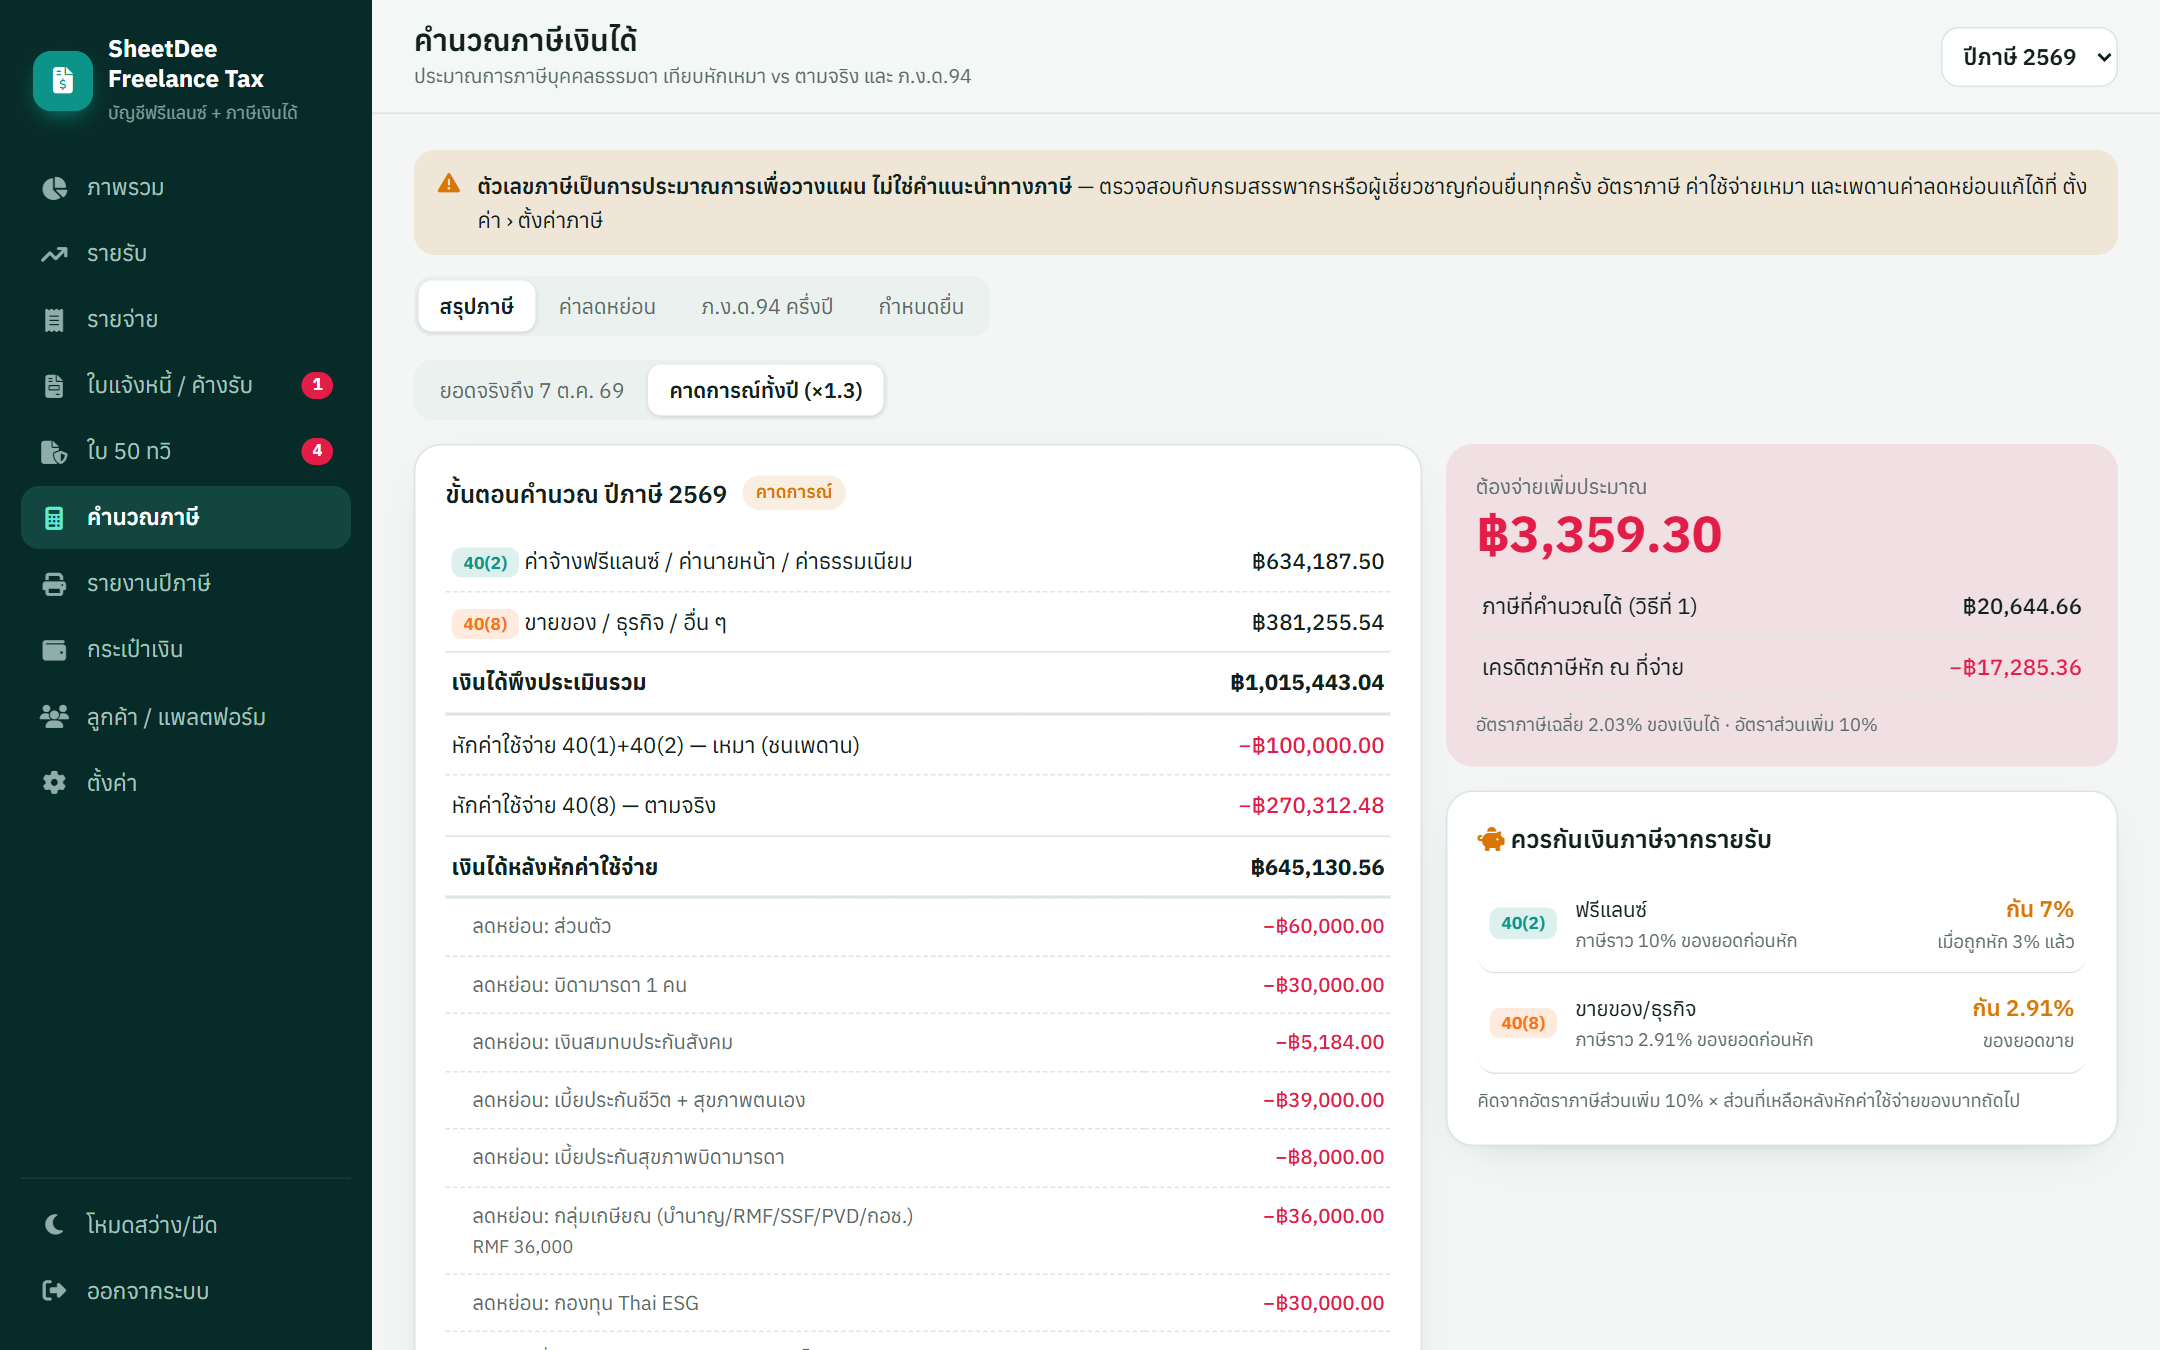
แสดงทุกขั้นตอน: เงินได้พึงประเมินแยกประเภท → หักค่าใช้จ่าย → หักค่าลดหย่อน → หักเงินบริจาค → เงินได้สุทธิ → ภาษีตามอัตราก้าวหน้า เทียบวิธีที่ 2 → หักเครดิตหัก ณ ที่จ่าย และ ภ.ง.ด.94 ที่จ่ายแล้ว → ต้องจ่ายเพิ่ม / ได้คืนประมาณ
เปรียบเทียบหักเหมา vs ตามจริง
สำหรับเงินได้ 40(5)–40(8) ระบบคำนวณทั้ง หักเหมา (40(8) = 60% ของเงินได้) และ หักตามจริง (รายจ่ายที่ติดป้ายประเภทนั้น + ค่าคอมแพลตฟอร์ม ไม่เกินเงินได้) แล้วใช้ยอดที่สูงกว่าให้อัตโนมัติ พร้อมบอกภาษีที่ประหยัดได้ประมาณ (ส่วนต่าง × อัตราภาษีส่วนเพิ่ม) · ต้องการบังคับวิธีใดวิธีหนึ่ง เลือกได้ในกล่องด้านขวา
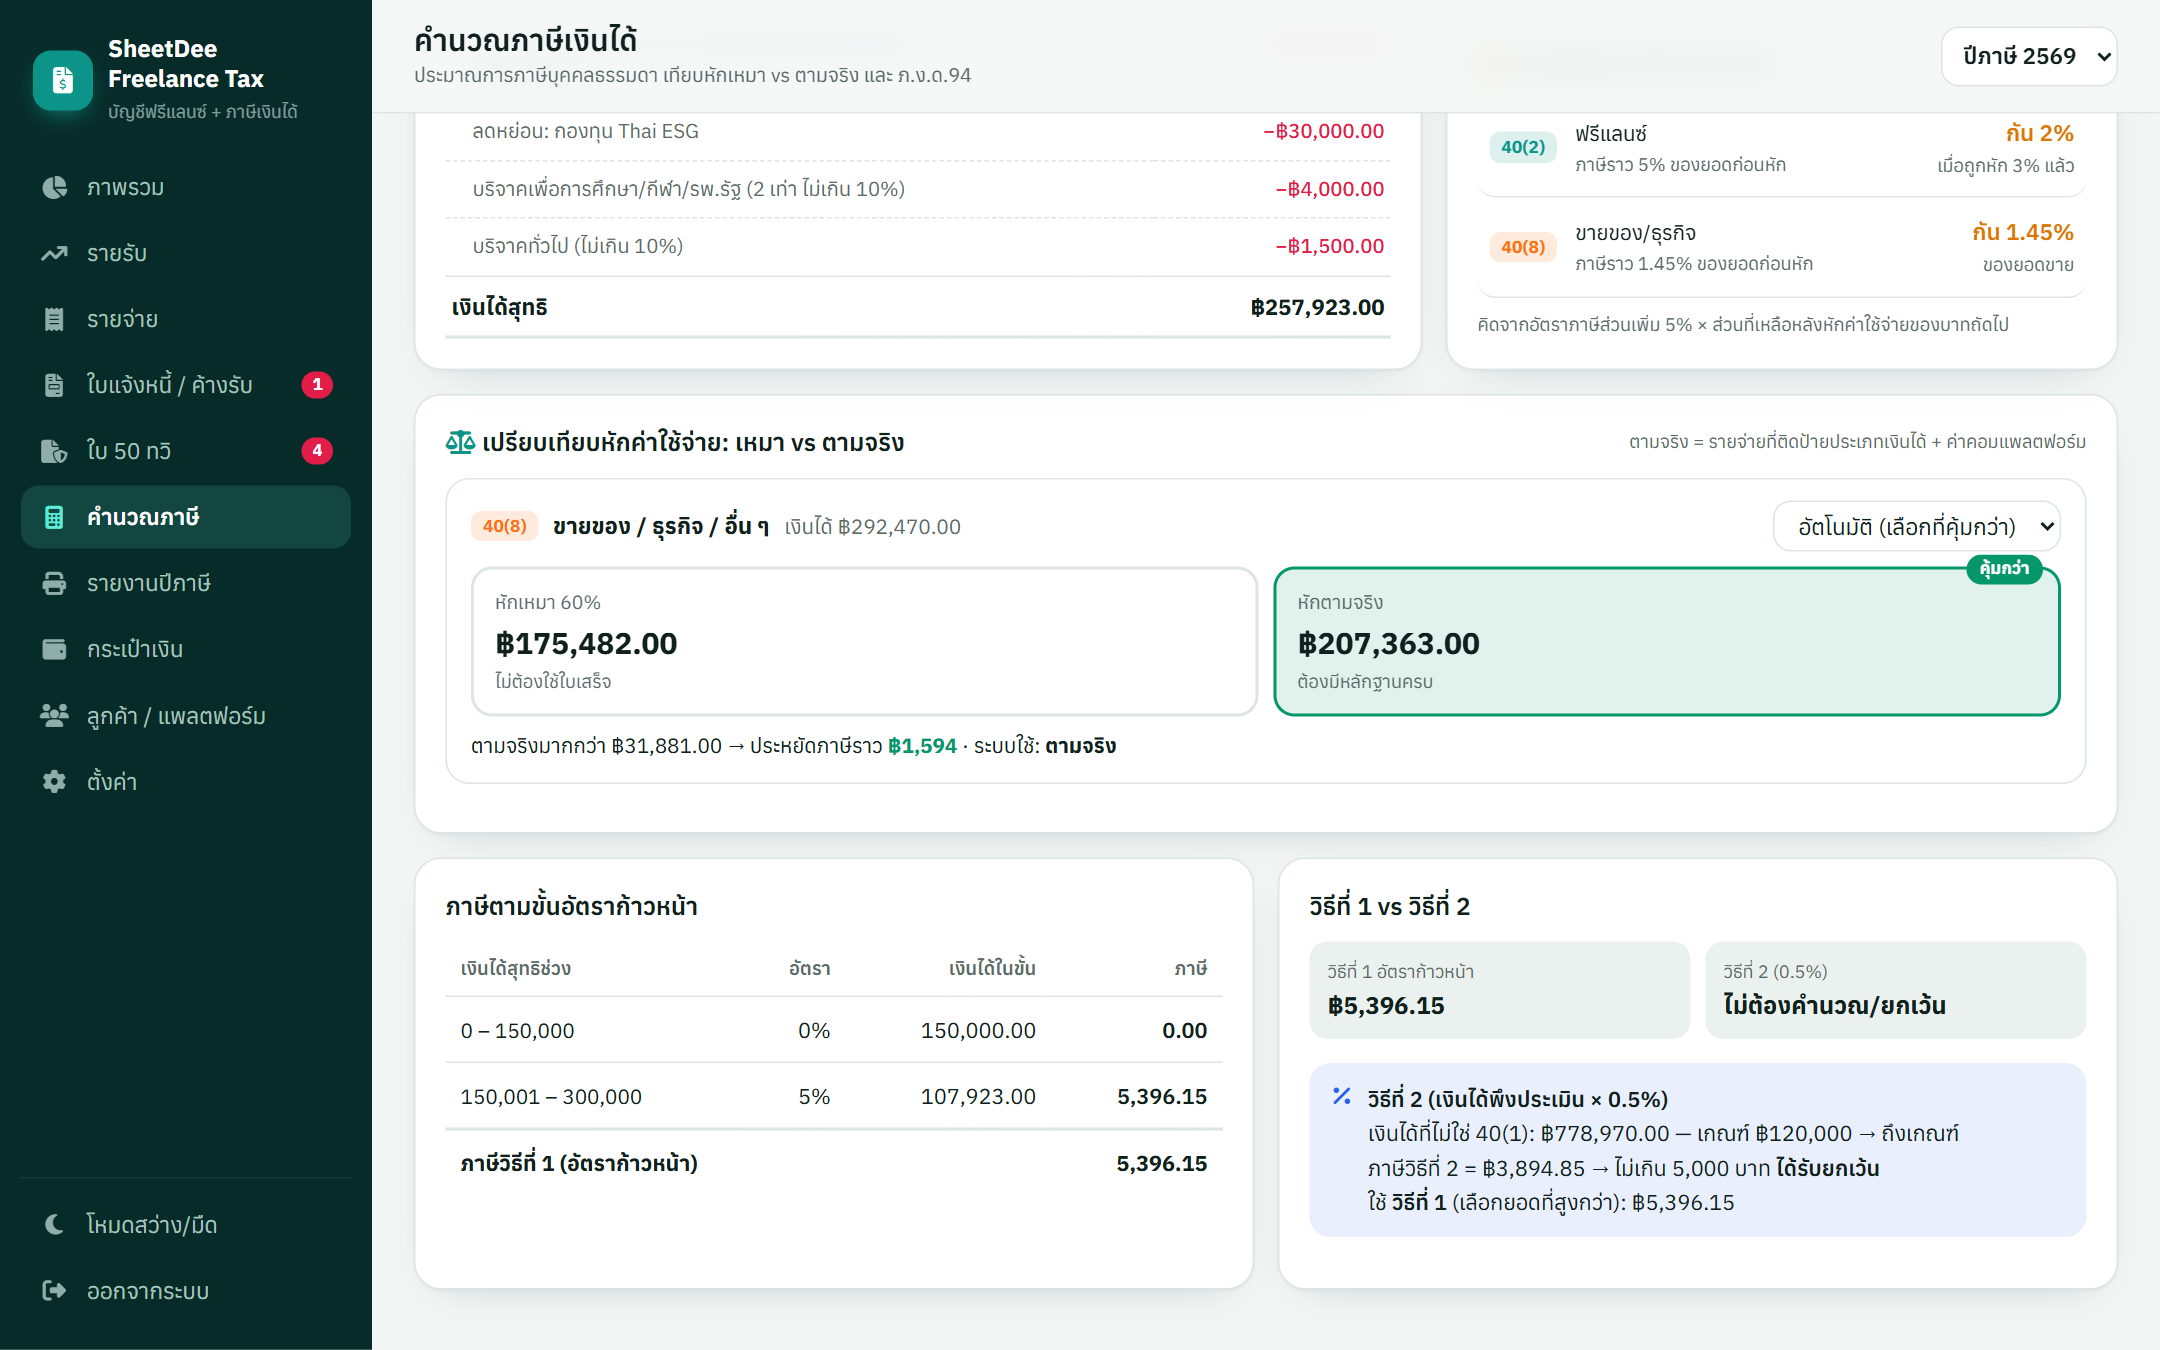
หักตามจริงต้องมีหลักฐาน (ใบเสร็จ/ใบกำกับ) ครบถ้วน และตามกฎหมายต้องเลือกวิธีเดียวต่อประเภทเงินได้ · 40(1)/40(2) หักเหมา 50% รวมกันไม่เกิน 100,000 เท่านั้น
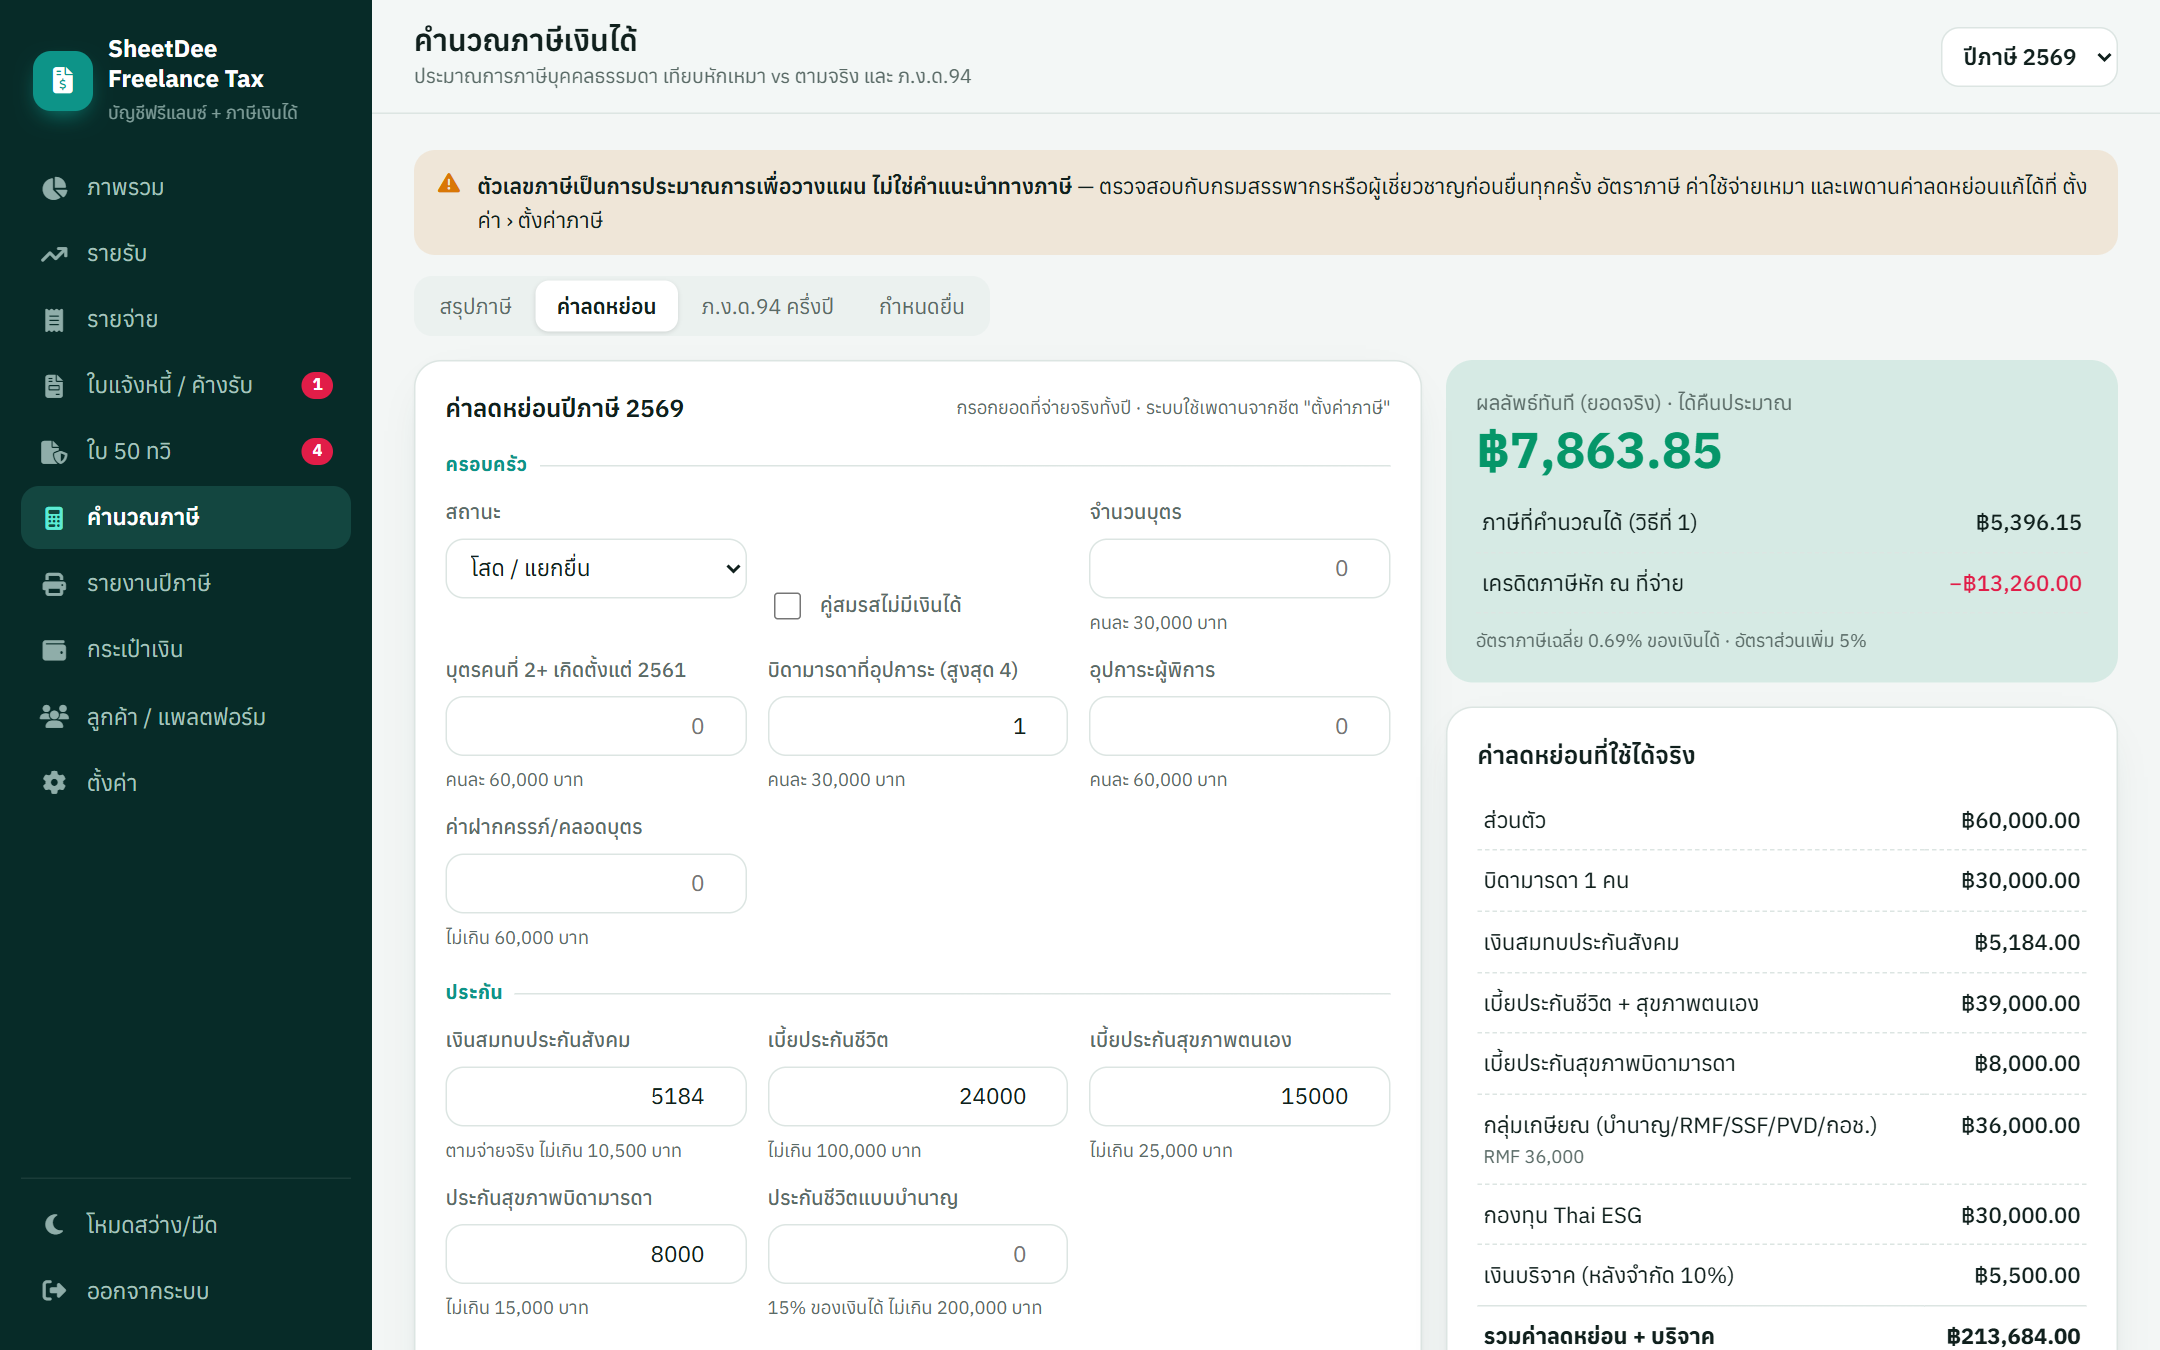
ค่าลดหย่อน
กรอกยอดที่จ่ายจริงทั้งปี ใต้ช่องแสดงเพดานจากชีต "ตั้งค่าภาษี" ผลลัพธ์ด้านขวาคำนวณใหม่ทันทีขณะพิมพ์ (ยังไม่บันทึกจนกว่าจะกด บันทึกค่าลดหย่อน) ค่าลดหย่อนเก็บแยกแต่ละปีภาษี
ภ.ง.ด.94 (ครึ่งปี)
คำนวณจากเฉพาะเงินได้ 40(5)–40(8) ที่ได้รับ ม.ค.–มิ.ย. (ค่าจ้างฟรีแลนซ์ 40(2) ไม่ต้องยื่นครึ่งปี) ค่าลดหย่อนครึ่งปีประมาณ 50% ของทั้งปี แสดงว่าต้องยื่นหรือไม่ (เงินได้ครึ่งปีเกิน 60,000 / มีคู่สมรส 120,000) ภาษีที่ต้องชำระ และนับถอยหลังกำหนดยื่น
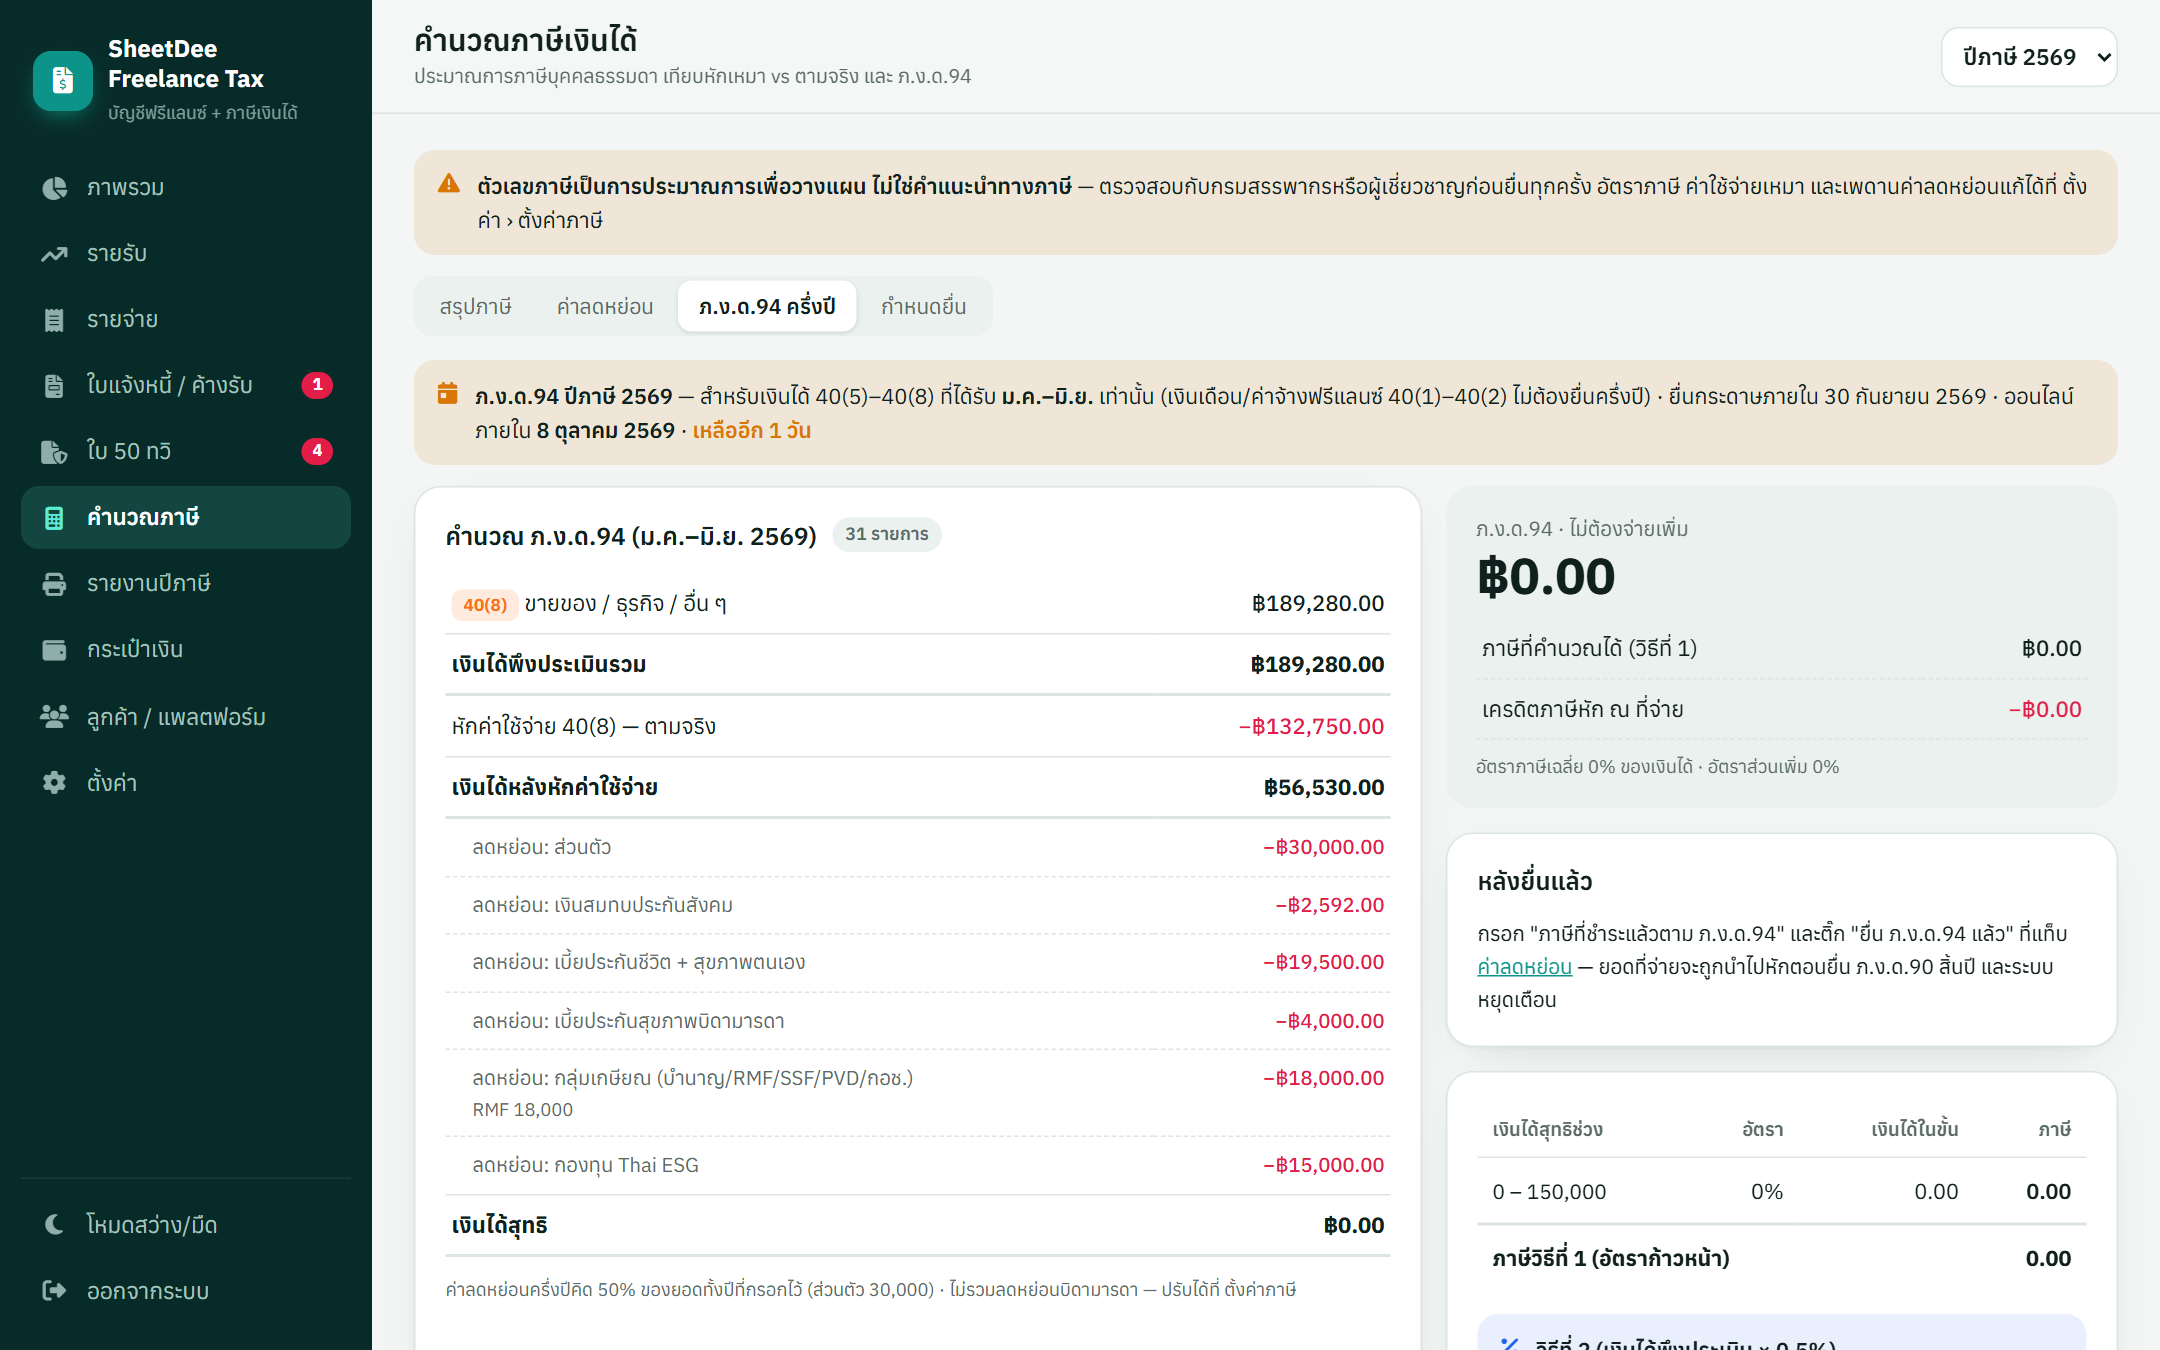
ยื่นแล้ว → กรอก "ภาษีที่ชำระแล้วตาม ภ.ง.ด.94" และติ๊ก "ยื่นแล้ว" ที่แท็บค่าลดหย่อน ยอดนี้ถูกนำไปหักตอนคำนวณสิ้นปี และระบบหยุดเตือน · แท็บ กำหนดยื่น สรุปวันยื่นกระดาษ/ออนไลน์ของ ภ.ง.ด.94 และ ภ.ง.ด.90/91
กันเงินภาษี
ระบบแนะนำ % ของยอดก่อนหักที่ควรกันไว้ คิดจาก อัตราภาษีส่วนเพิ่ม × ส่วนที่ถูกเก็บภาษีจริงของเงินบาทถัดไป เช่น 40(2) ที่ใช้เพดานค่าใช้จ่าย 100,000 ครบแล้ว อัตราส่วนเพิ่ม 5% → ภาษีราว 5% ของยอด หักไปแล้ว 3% → ควรกันเพิ่ม 2% · 40(8) ที่หักตามจริง 73% → ภาษีราว 1.35% ของยอดขาย
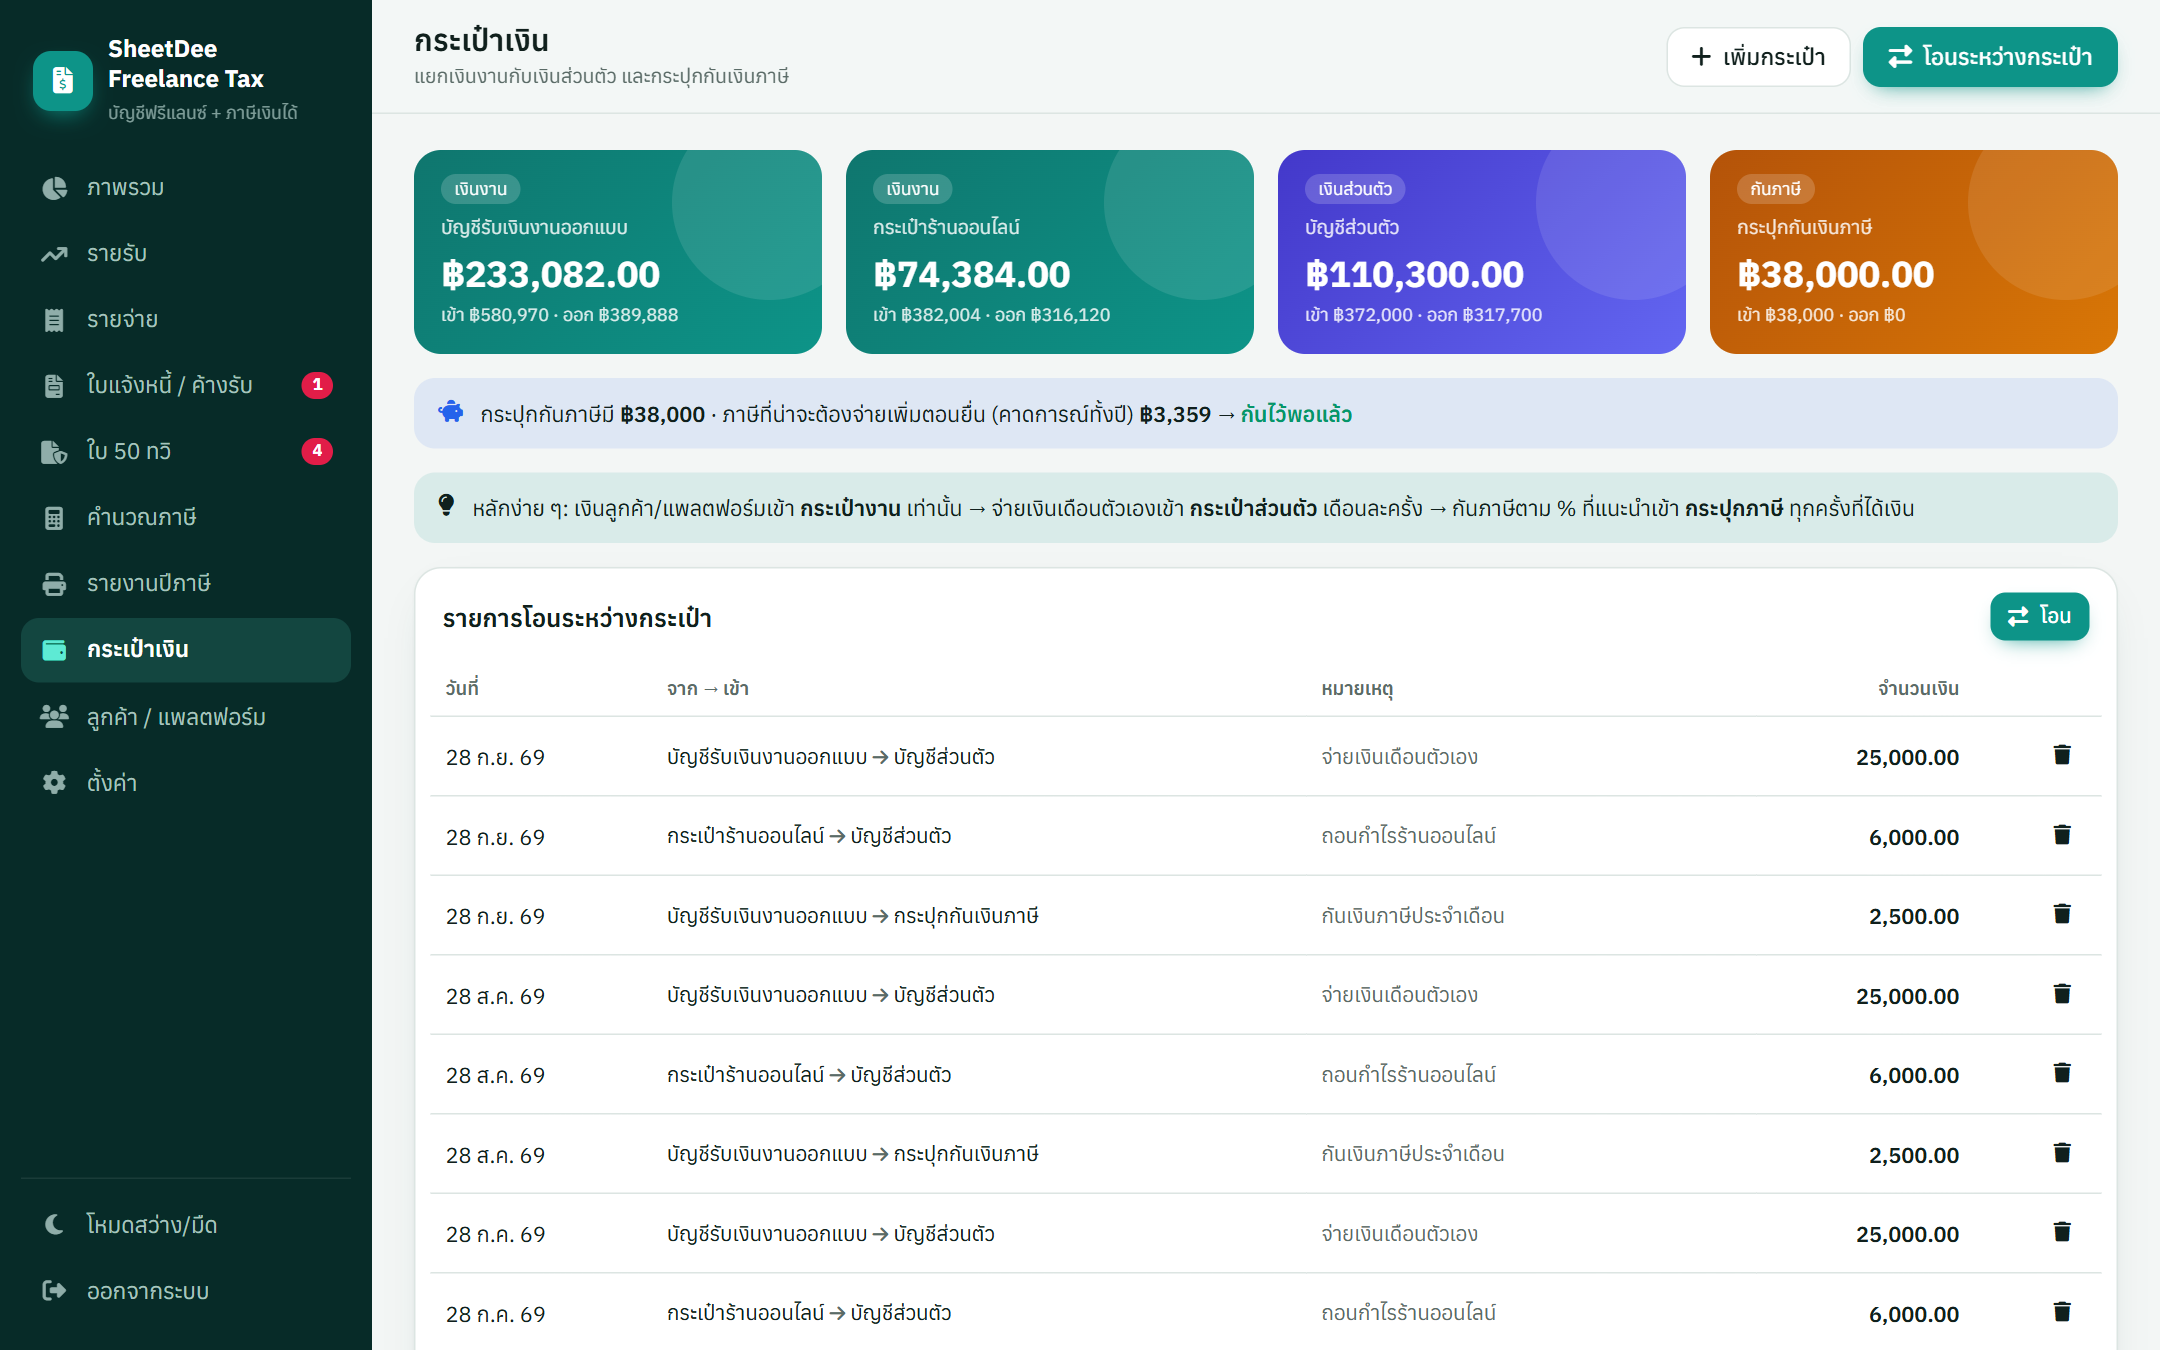
หน้า กระเป๋าเงิน เทียบเงินในกระปุกภาษีกับภาษีที่คาดว่าต้องจ่ายเพิ่มตอนยื่น
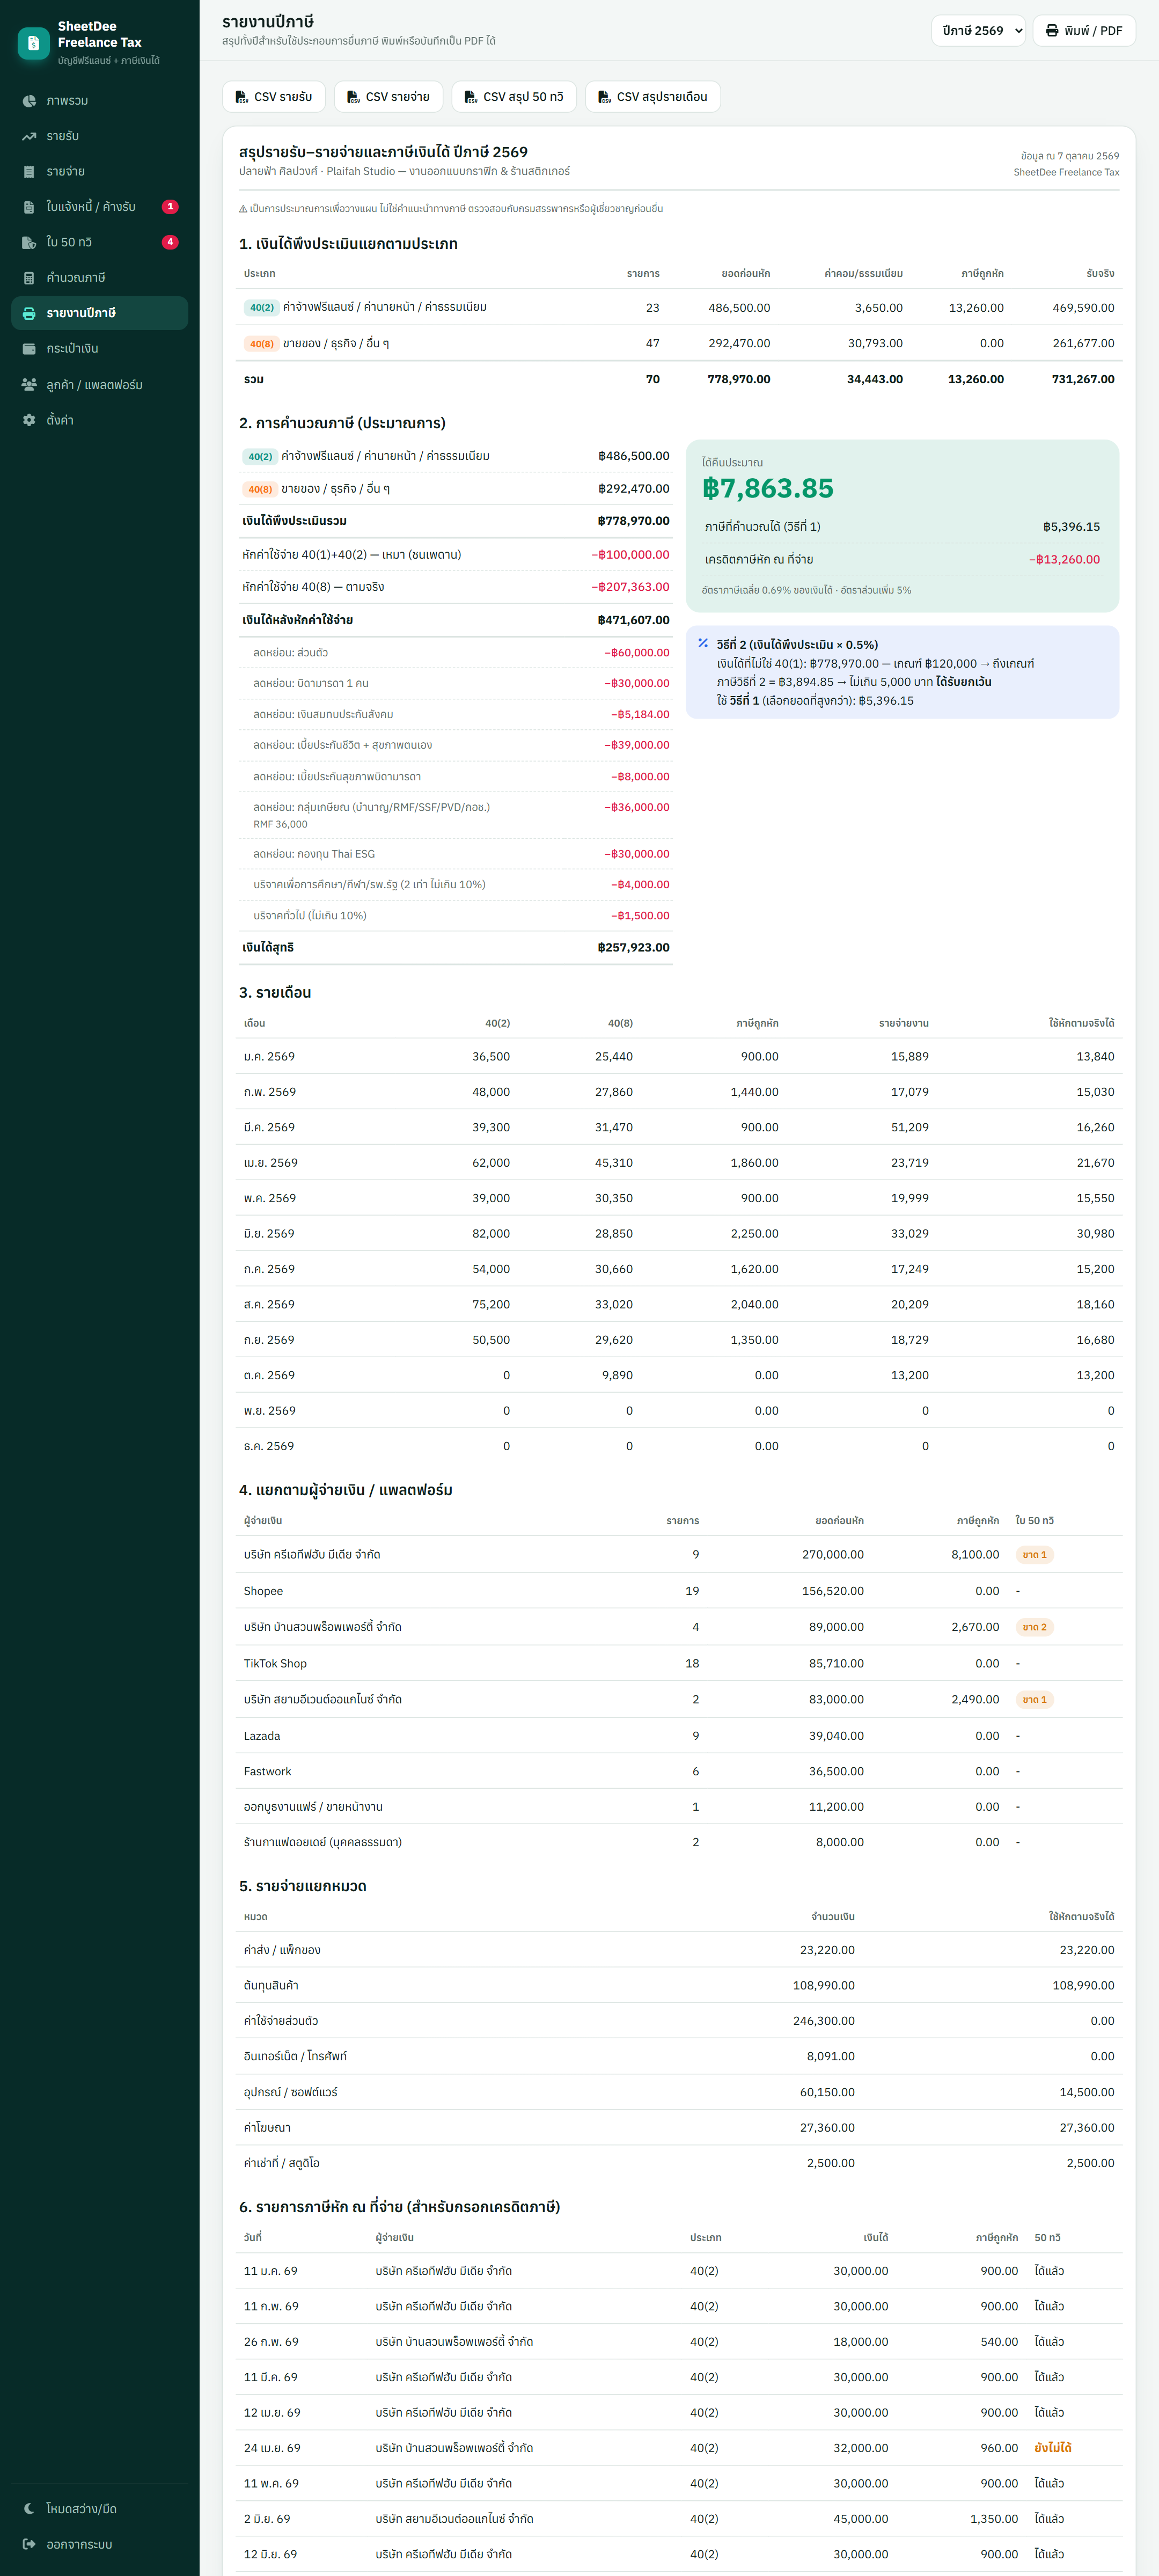
รายงานปีภาษี & CSV
สรุปทั้งปีในหน้าเดียว: เงินได้แยกประเภท · การคำนวณภาษี · รายเดือน · แยกผู้จ่ายเงินพร้อมสถานะ 50 ทวิ · รายจ่ายแยกหมวด · รายการภาษีหัก ณ ที่จ่ายสำหรับกรอกเครดิตภาษี กด พิมพ์ / PDF หรือดาวน์โหลด CSV (รายรับ / รายจ่าย / 50 ทวิ / รายเดือน) เปิดใน Excel ภาษาไทยได้
กระเป๋าเงิน & ลูกค้า
ยอดคงเหลือ = ยอดยกมา + ยอดรับจริง − รายจ่าย ± การโอน · แนะนำ: เงินลูกค้าเข้ากระเป๋างานเท่านั้น → จ่ายเงินเดือนตัวเองเข้ากระเป๋าส่วนตัวเดือนละครั้ง → กันภาษีเข้ากระปุก
ตั้งค่า
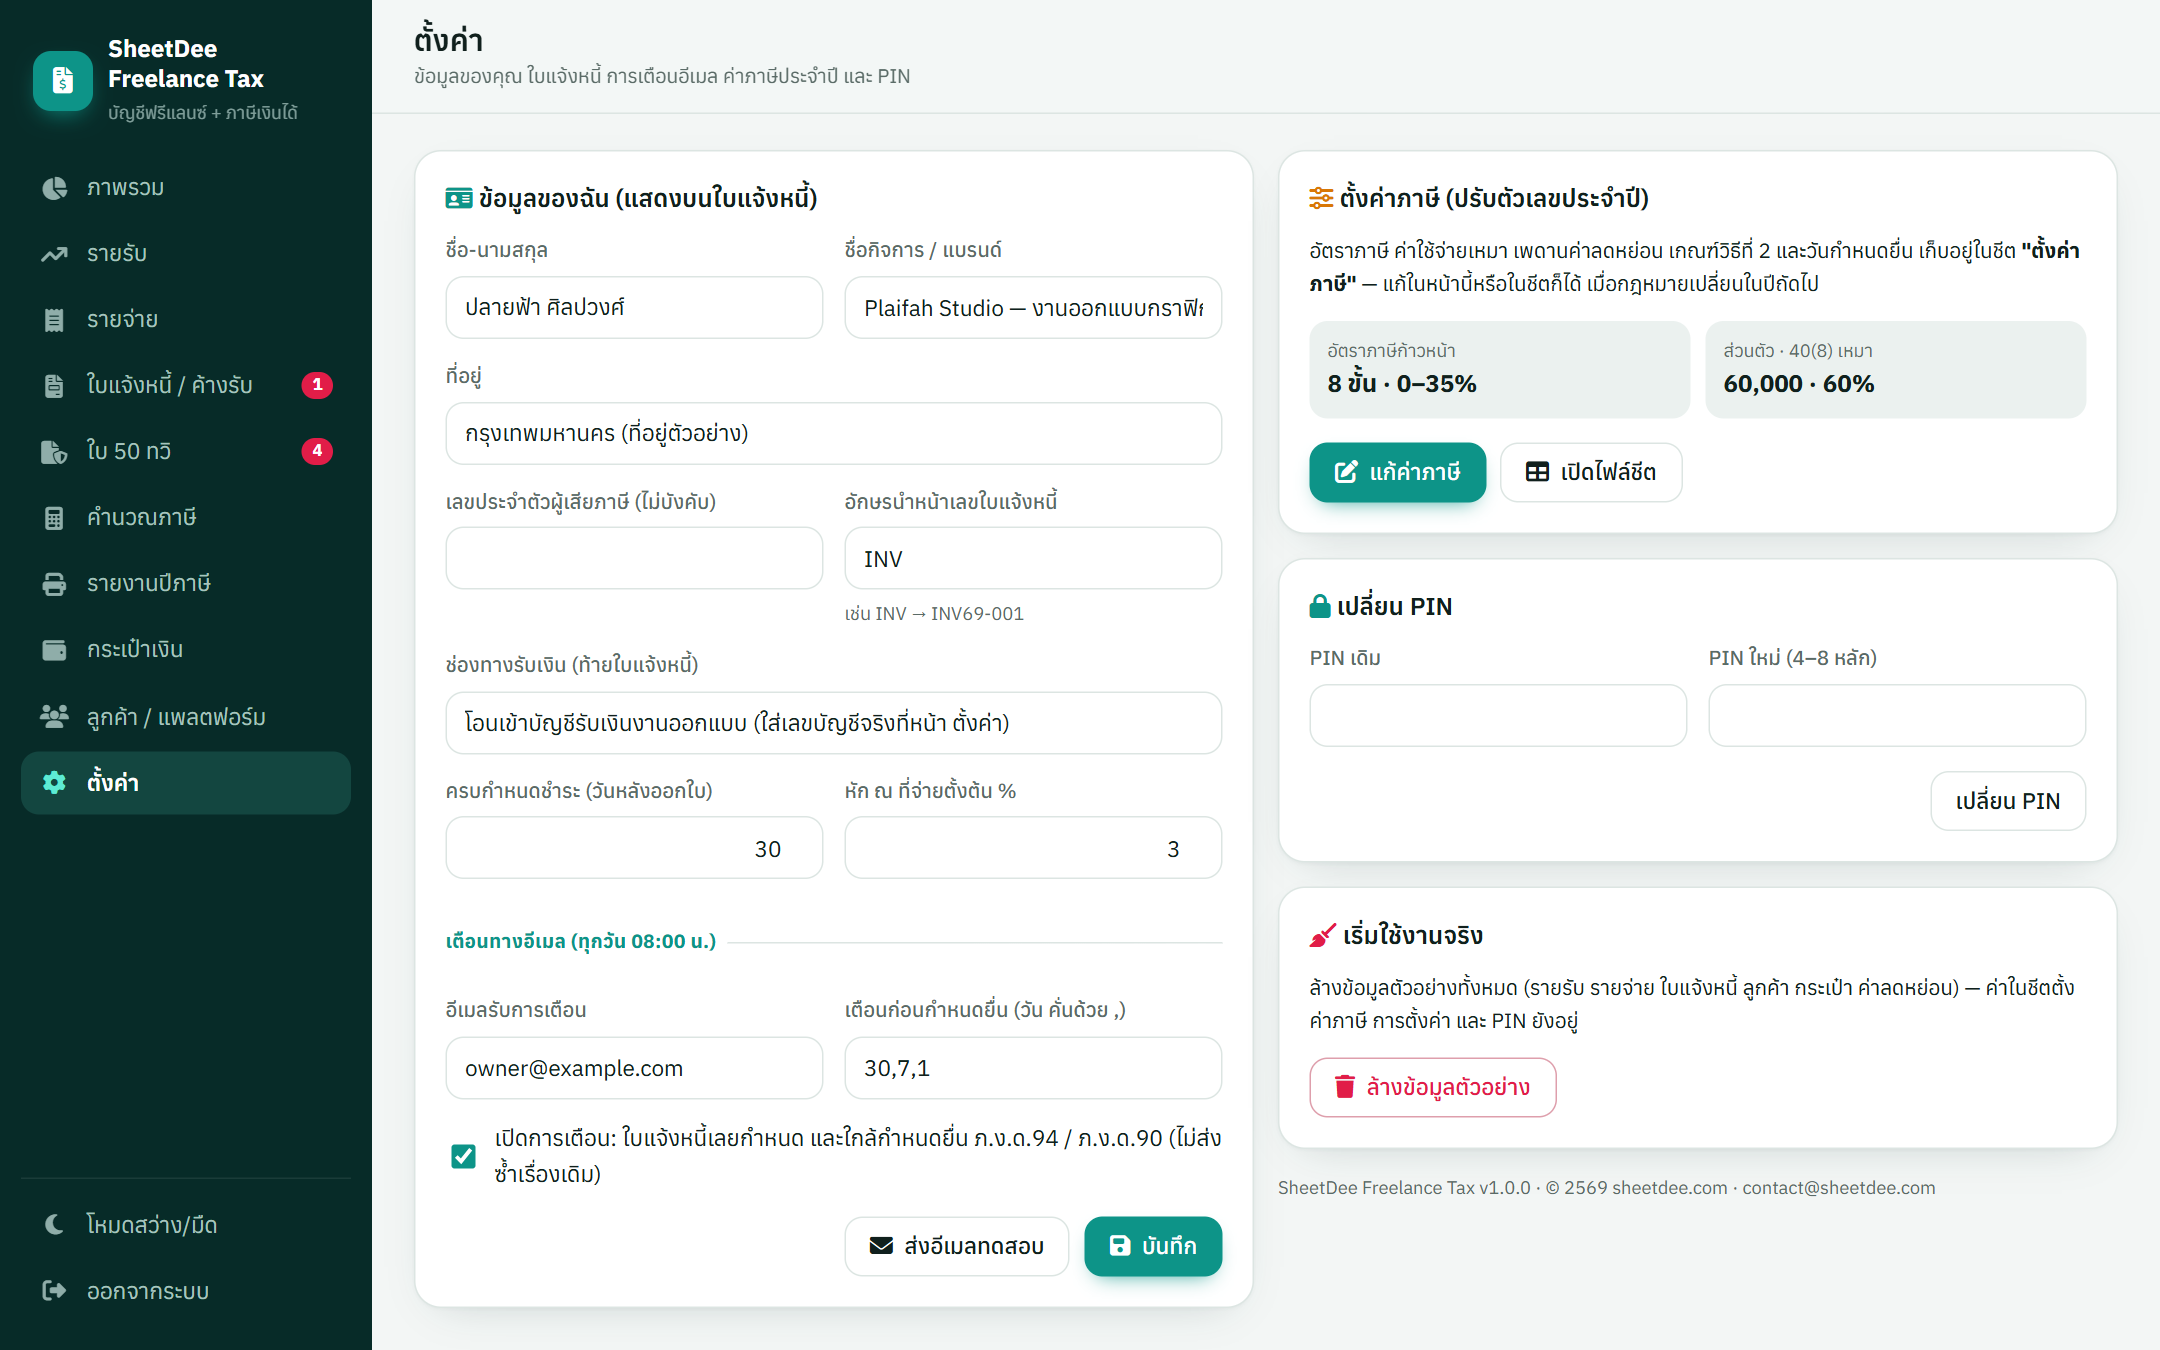
การแก้ตัวเลขภาษีประจำปี ดูหัวข้อ ปรับตัวเลขภาษีประจำปี
มือถือ & โหมดมืด
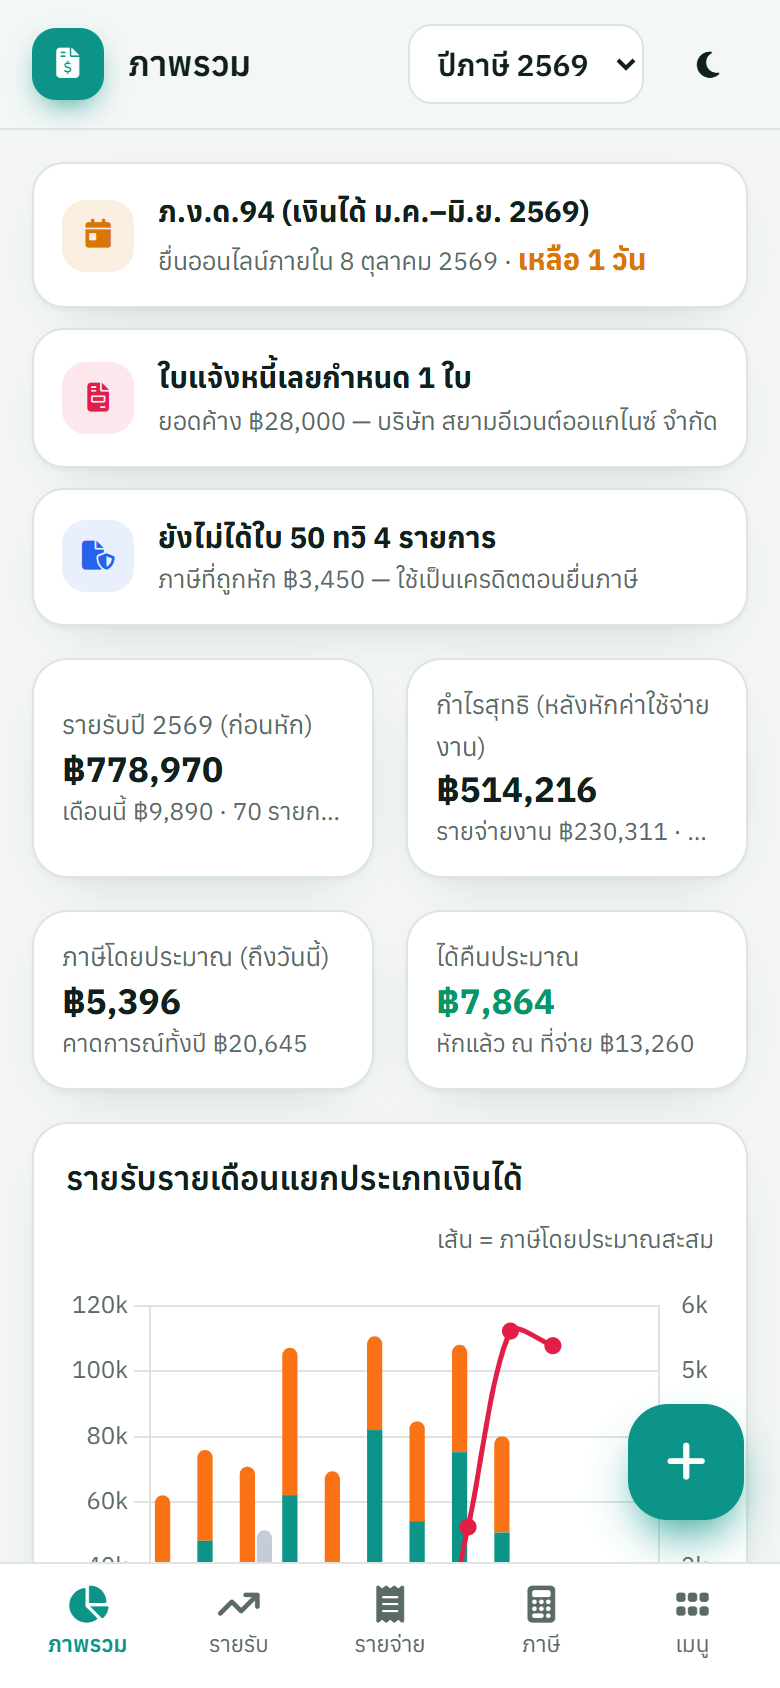
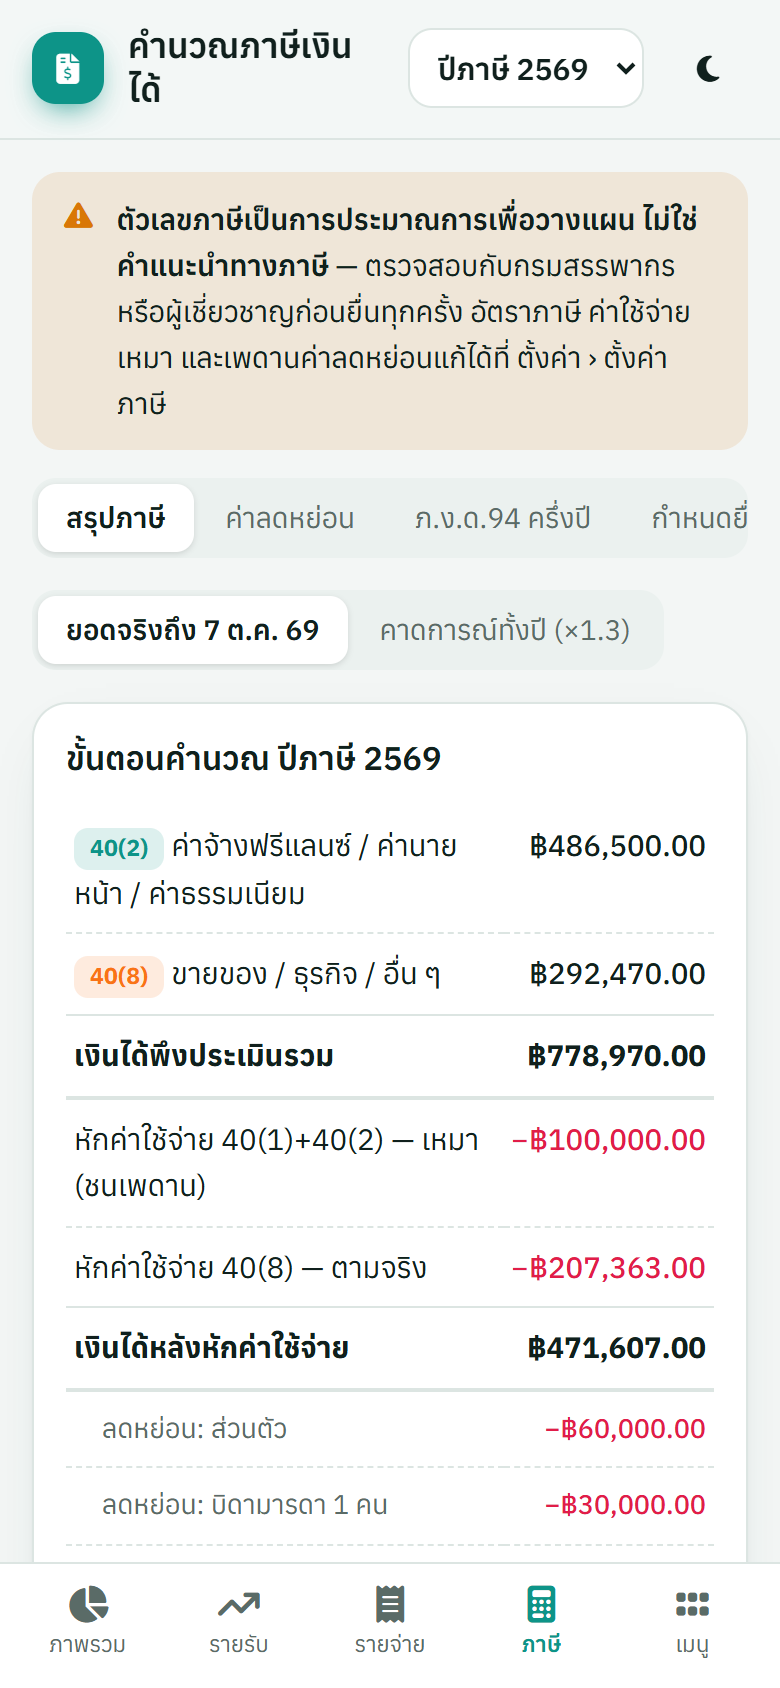
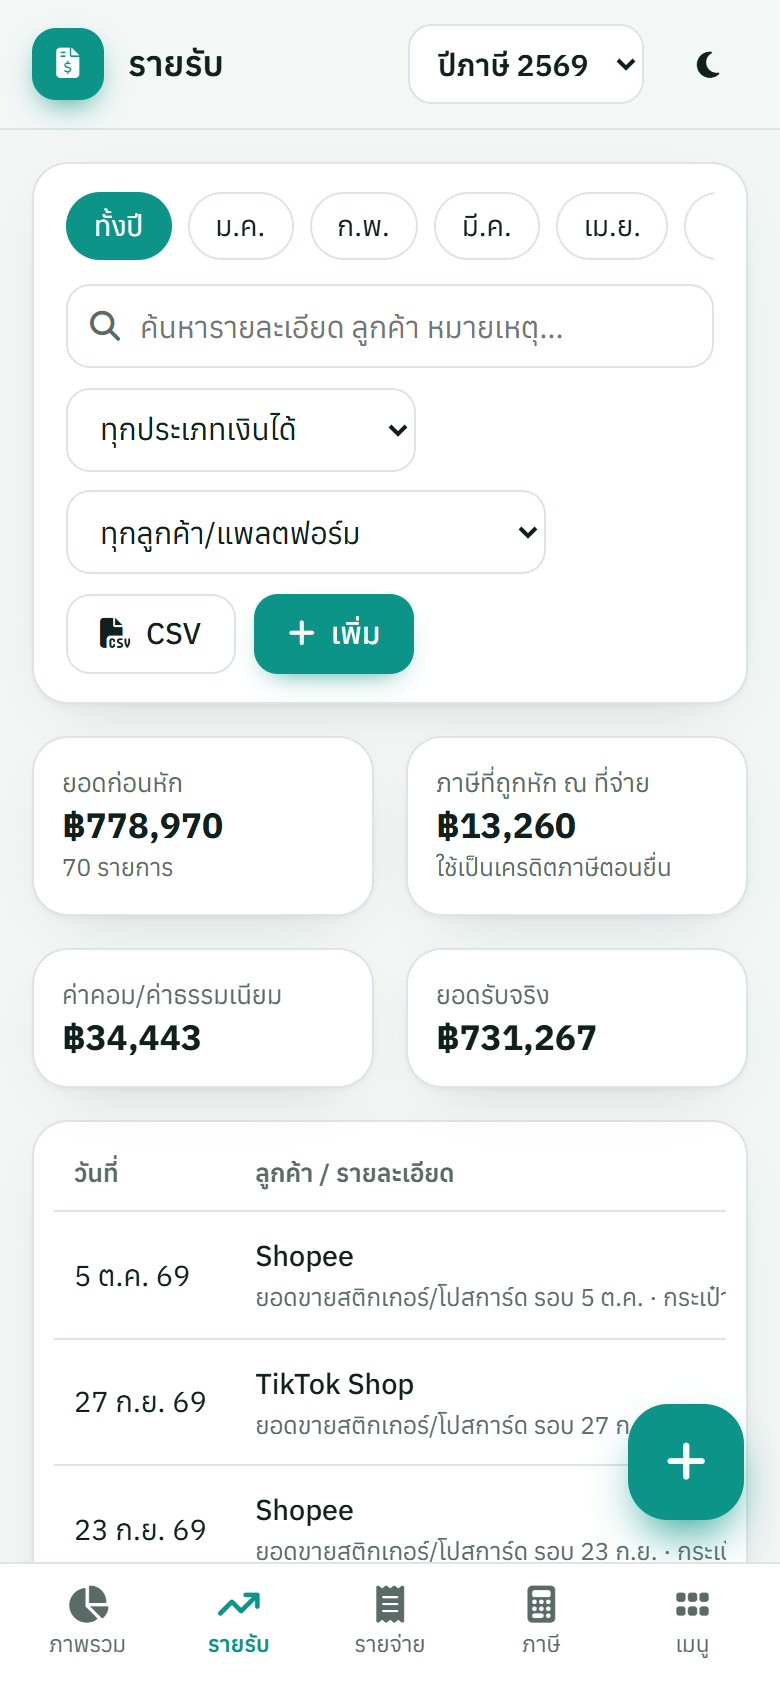
แถบล่างมี ภาพรวม / รายรับ / รายจ่าย / ภาษี / เมนู (เมนูทั้งหมด) · ปุ่ม + ลอยสำหรับบันทึกเร็ว · สลับโหมดมืดที่ไอคอนพระจันทร์
กฎภาษีที่ระบบใช้ (ค่าเริ่มต้น ปีภาษี 2568–2569)
| เรื่อง | ค่าเริ่มต้น |
|---|---|
| อัตราก้าวหน้า | 0–150,000 ยกเว้น · 5% ถึง 300,000 · 10% ถึง 500,000 · 15% ถึง 750,000 · 20% ถึง 1 ล้าน · 25% ถึง 2 ล้าน · 30% ถึง 5 ล้าน · 35% ส่วนเกิน |
| ค่าใช้จ่าย | 40(1)+40(2) รวม 50% ไม่เกิน 100,000 · 40(3) 50% ไม่เกิน 100,000 · 40(4) ไม่มี · 40(5) เหมา 30% · 40(6) เหมา 30% (ประกอบโรคศิลปะ 60%) · 40(7) 60% · 40(8) 60% · 40(5)–(8) เลือกตามจริงได้ |
| วิธีที่ 2 | เงินได้ 40(2)–40(8) รวมตั้งแต่ 120,000 → × 0.5% ถ้าไม่เกิน 5,000 ได้รับยกเว้น · เสียตามวิธีที่ให้ภาษีสูงกว่า |
| ค่าลดหย่อนหลัก | ส่วนตัว 60,000 · คู่สมรส 60,000 · บุตร 30,000 (คนที่ 2+ เกิดตั้งแต่ 2561 60,000) · บิดามารดา 30,000/คน · ประกันชีวิต+สุขภาพ 100,000 · RMF/ESG 30% · กลุ่มเกษียณ 500,000 · ดอกเบี้ยบ้าน 100,000 · บริจาค 10% |
| ภ.ง.ด.94 | 40(5)–40(8) ม.ค.–มิ.ย. · ลดหย่อนครึ่งปี 50% (ประมาณ) ไม่รวมบิดามารดา · ยื่น 30 ก.ย. / ออนไลน์ 8 ต.ค. |
| ภ.ง.ด.90/91 | ยื่น 31 มี.ค. / ออนไลน์ 8 เม.ย. ของปีถัดไป |
ทุกค่าแก้ได้ในชีต "ตั้งค่าภาษี" — ระบบไม่ครอบคลุมกรณีพิเศษ เช่น เงินได้จากต่างประเทศ การแยกยื่นของคู่สมรส ภาษีเงินปันผลเครดิต เงินได้ที่เลือกเสียภาษีแบบแยกต่างหาก ภาษีมูลค่าเพิ่ม (VAT) และค่าปรับ/เงินเพิ่ม
คำถามพบบ่อย
งานฟรีแลนซ์ของฉันเป็น 40(2) หรือ 40(8)?
ขึ้นกับลักษณะงานและสัญญา — งานรับจ้างให้บริการทั่วไปมักเป็น 40(2) ส่วนการขายสินค้าหรือจ้างทำของที่ต้องลงทุนวัสดุอาจเป็น 40(7)/40(8) ระบบให้คุณเลือกเอง หากไม่แน่ใจสอบถามกรมสรรพากร (1161)
ตัวเลขในระบบตรงกับตอนยื่นจริงไหม?
ใกล้เคียงถ้าข้อมูลครบและกฎหมายไม่เปลี่ยน แต่เป็นการประมาณการ — ผลจริงขึ้นกับระบบ e-Filing ของกรมสรรพากรและเอกสารประกอบ
ข้อมูลตัวอย่างเป็นของจริงไหม?
ไม่ ชื่อบุคคล บริษัท และตัวเลขเป็นข้อมูลสมมติทั้งหมด ไม่มีอีเมล เบอร์โทร หรือเลขผู้เสียภาษีจริง
เปลี่ยนปีภาษีดูย้อนหลังได้ไหม?
ได้ — เลือก "ปีภาษี" มุมขวาบน รายรับ รายจ่าย ภาษี และรายงานจะเปลี่ยนตามปี ค่าลดหย่อนเก็บแยกแต่ละปี
ใครเห็นข้อมูลของฉันได้บ้าง?
ผู้ที่รู้ PIN เท่านั้นที่เข้าเว็บแอปได้ ไฟล์ชีตและไฟล์ใน Drive เป็นของบัญชีคุณ อย่าแชร์ไฟล์ชีตให้ผู้อื่น